
【第90回】ハラスメント対策はできているか?

はじめに
「うちの会社は社員同士の仲が良いから大丈夫。」
「多少厳しく指導することも、社員の成長には必要だ。」
「ハラスメントなんて、大企業だけの問題ではないか。」
経営者の皆さんは、このように考えたことがないでしょうか。
会社を経営するうえで、人材は最も重要な経営資源の一つです。
どれだけ優れた商品やサービスがあっても、それを提供する社員が安心して働けなければ、会社の成長は難しくなります。
一方で、職場における何気ない言葉や行動が、社員の心を傷つけ、離職や職場環境の悪化につながってしまうことがあります。
例えば、
上司による過度な叱責。
同僚からの不適切な発言。
育児休業を取得する社員への嫌がらせ。
顧客からの理不尽な要求や暴言。
こうした問題は、決して特別な会社だけで起きるものではありません。
さらに、2026年10月1日からは、カスタマーハラスメントや求職者等に対するセクシュアルハラスメントについても、すべての事業主に防止措置が義務付けられました。厚生労働省
つまり、ハラスメント対策は、会社の規模にかかわらず、経営者が向き合わなければならない重要な経営課題なのです。
今回は、社員が安心して働ける会社をつくるための「ハラスメント対策」について考えてみましょう。
■ハラスメントは「人間関係の問題」だけではない
ハラスメントという言葉を聞くと、社員同士の人間関係の問題だと考える方もいるかもしれません。
しかし、ハラスメントが会社に与える影響は、それだけではありません。
例えば、
優秀な社員が退職する。
採用活動に悪影響が出る。
社員のモチベーションが低下する。
職場内のコミュニケーションが減少する。
生産性が低下する。
企業の信用が損なわれる。
場合によっては、損害賠償などの法的な問題に発展することもあります。
特に中小企業では、社員一人ひとりが担う役割が大きく、特定の社員が退職するだけで業務に支障が生じることがあります。
例えば、従業員20名の会社で、優秀な社員がハラスメントを理由に退職したとします。
新しい社員を採用するための費用。
採用活動にかかる時間。
新入社員の教育にかかる費用。
引継ぎが完了するまでの生産性低下。
こうした負担が発生します。
さらに、他の社員も不安を感じ、退職が続いてしまう可能性もあります。
ハラスメントは、社員個人の問題であると同時に、会社の利益や成長にも影響する経営リスクなのです。
■そもそも、どのような行為がハラスメントになるのか?
職場における代表的なハラスメントには、次のようなものがあります。
① パワーハラスメント
職場におけるパワーハラスメントとは、次の3つの要素をすべて満たす言動をいいます。
- 優越的な関係を背景とした言動であること
- 業務上必要かつ相当な範囲を超えた言動であること
- 労働者の就業環境が害されること
例えば、
人前で繰り返し人格を否定する。
達成不可能な業務を強要する。
業務上必要な情報を意図的に共有しない。
特定の社員を長期間無視する。
といった行為は、パワーハラスメントに該当する可能性があります。
一方で、業務上必要かつ相当な範囲で行われる適正な指導は、パワーハラスメントには該当しません。
重要なのは、指導する内容だけでなく、その伝え方や状況、必要性が適切かどうかです。
② セクシュアルハラスメント
職場における性的な言動によって、労働者が不利益を受けたり、就業環境が害されたりすることです。
例えば、
性的な冗談を繰り返す。
身体に不必要に触れる。
性的な関係を求める。
拒否したことを理由に不利益な扱いをする。
といった行為が考えられます。
③ 妊娠・出産・育児・介護休業等に関するハラスメント
妊娠や出産、育児休業、介護休業などを理由とした嫌がらせも問題になります。
例えば、
「育休を取るなら昇進は諦めてもらう。」
「育児で早く帰る社員は責任感が足りない。」
などの発言です。
制度の利用を妨げるような言動も、ハラスメントに該当する可能性があります。
④ カスタマーハラスメント
顧客や取引先などからの、社会通念上許容される範囲を超え、労働者の就業環境を害するような言動です。
例えば、
従業員への暴言や脅迫。
土下座の強要。
長時間の不当な拘束。
執拗な嫌がらせ。
といった行為が考えられます。
ただし、顧客からの正当な苦情や改善要求まで、すべてハラスメントになるわけではありません。
会社として、正当な要求には誠実に対応しながら、不当な要求からは社員を守る必要があります。
■2026年10月から、企業に求められる対策が拡大
ハラスメント対策については、法律上の義務も整備されています。
職場のパワーハラスメント防止措置は、2022年4月から中小企業を含むすべての事業主に義務付けられています。
セクシュアルハラスメントや妊娠・出産等に関するハラスメントについても、事業主には防止措置が求められています。
そして、2026年10月1日には、新たに次の対策が義務化されました。
① カスタマーハラスメント対策
顧客や取引先等からの著しい迷惑行為に対して、会社として対応方針を明確にし、相談体制の整備などを行うこと。
② 求職者等に対するセクシュアルハラスメント対策
採用活動やインターンシップなどにおいて、求職者等が性的な言動によって被害を受けないよう、適切な防止措置を講じること。
これらは、大企業だけではなく、すべての事業主が対象です。
詳しくは、厚生労働省「職場におけるハラスメントの防止のために」をご確認ください。厚生労働省
ここで重要なのは、「問題が発生したら対応する」という受け身の姿勢だけでは不十分だということです。
ハラスメントが発生しないための方針や仕組みを、会社として整えておく必要があります。
■「指導」と「パワハラ」の違いを理解しているか?
経営者や管理職にとって、特に悩ましいのが指導とパワハラの境界です。
例えば、社員が重大なミスをした場合を考えてみましょう。
上司として、問題を指摘し、改善を求めることは必要です。
しかし、その伝え方によって、社員の受け止め方や職場への影響は大きく変わります。
例えば、
「お前は本当に使えない人間だ。」
「こんなこともできないなら辞めてしまえ。」
といった発言は、業務上の指導というよりも、人格を否定する言動です。
一方で、
「今回のミスは、お客様への納期に影響する重大な問題です。原因を整理し、再発防止策を考えましょう。」
という伝え方であれば、問題点を具体的に指摘しながら、改善につなげることができます。
ここで大切なのは、厳しいことを言ってはいけないという話ではありません。
重大な問題に対しては、厳正な指導が必要な場面もあります。
しかし、社員の人格を否定することと、仕事上の問題を指摘することは、まったく別の話です。
経営者や管理職は、その違いを理解する必要があります。
■具体例①|優秀な社員が辞めてしまう職場
例えば、従業員30名の製造業を考えてみましょう。
製造部門の責任者であるAさんは、仕事ができる優秀な社員です。
生産管理能力が高く、納期や品質についても厳しく管理しています。
しかし、部下に対する指導が非常に厳しく、ミスをした社員を大勢の前で怒鳴ることが日常的になっていました。
社長は、
「Aさんのおかげで工場が回っている。」
「仕事ができる人だから、多少厳しいのは仕方がない。」
と考え、特に対応していませんでした。
その結果、若手社員が次々と退職してしまいました。
採用しても人材が定着しない。
残った社員の負担が増える。
教育が追いつかない。
品質や生産性にも悪影響が出る。
こうした悪循環が発生してしまいます。
このケースで重要なのは、Aさん個人だけの問題として考えないことです。
問題のある言動を把握しながら、適切な対応を取らなかった会社側の管理体制にも課題があると考える必要があります。
例えば、
管理職への研修を実施する。
指導方法を見直す。
部下が安心して相談できる窓口を設ける。
管理職の評価に、部下の育成や職場環境の改善を取り入れる。
といった対応が考えられます。
仕事の成果だけでなく、周囲の社員が安心して働ける環境をつくれているかという視点も重要なのです。
■経営者自身の言動も見直す必要がある
中小企業では、経営者と社員の距離が近いことが大きな特徴です。
そのため、経営者の言葉や行動が、職場全体に与える影響も大きくなります。
例えば、
社員の前で特定の人を強く叱責する。
社員の私生活に必要以上に立ち入る。
特定の社員だけを不公平に扱う。
感情的な言葉で指示を出す。
こうした行動が繰り返されれば、社員は安心して意見を言えなくなるかもしれません。
一方、経営者自身は、
「社員のためを思って言っている。」
「自分も若い頃は厳しく育てられた。」
と考えている場合もあります。
しかし、重要なのは経営者の意図だけではありません。
言動の内容や状況、それによって職場にどのような影響が生じているかを確認する必要があります。
特に中小企業では、社長自身に問題がある場合、社員が社内で相談しづらいこともあります。
だからこそ、必要に応じて外部の専門家などに相談できる仕組みも重要です。
「自分の言葉や行動は、社員にどのように受け止められているだろうか?」
経営者自身が、この問いを持ち続けることが大切だと思います。
■相談窓口は「設置しただけ」では意味がない
ハラスメント対策として、相談窓口を設置している会社もあるでしょう。
しかし、
「相談窓口は総務部です。」
と決めただけでは、十分に機能しない場合があります。
例えば、
相談した内容が上司に知られるのではないか。
相談したことで評価が下がるのではないか。
小さな会社なので、誰が相談したかすぐに分かってしまうのではないか。
このような不安があれば、社員は相談しづらくなります。
そこで重要なのが、
相談担当者を明確にする。
相談者のプライバシーを保護する。
相談を理由とした不利益な取扱いをしない。
相談内容を適切に記録する。
必要に応じて外部専門家と連携する。
といった仕組みです。
また、相談を受けた場合には、関係者双方の話を確認するなど、公平かつ適切に事実関係を調査する必要があります。
相談を受けただけで終わらせず、問題の解決と再発防止までつなげることが重要です。
「相談窓口がある会社」ではなく、「社員が安心して相談できる会社」を目指しましょう。
■具体例②|カスタマーハラスメントから社員を守る
例えば、小売業を営む会社があるとします。
ある日、顧客から商品の不具合について苦情が入りました。
担当社員は丁寧に説明し、返品や交換などの対応を提案しました。
しかし、顧客は納得せず、
「責任者を呼べ。」
「土下座して謝罪しろ。」
「SNSで店の評判を悪くしてやる。」
といった発言を繰り返しました。
このような場合、担当社員一人に対応を任せ続けてよいのでしょうか。
もちろん、商品に不具合があったのであれば、会社として適切な対応を取る必要があります。
しかし、だからといって、社員が暴言や脅迫、不当な要求を受け続けなければならないわけではありません。
そこで、
一定の段階で責任者へ対応を引き継ぐ。
やり取りの内容を適切に記録する。
不当な要求には会社として対応方針を示す。
危険がある場合は社員の安全確保を優先する。
必要に応じて警察や弁護士へ相談する。
といった仕組みが必要です。
大切なのは、現場の社員に、
「お客様なのだから我慢して対応しなさい。」
と押し付けないことです。
お客様を大切にすることと、社員を守ることは、両立させるべきものです。
会社として、正当な苦情には誠実に対応し、不当な要求には組織的に対応することが重要です。
■ハラスメント対策は「経営者の方針」から始まる
ハラスメント対策を進める際、最初に必要なのは、経営者自身が明確な方針を示すことです。
例えば、
「当社は、社員一人ひとりの人格と尊厳を尊重し、いかなるハラスメントも許しません。」
という方針です。
しかし、文章を作成するだけでは意味がありません。
経営者自身がその方針に沿った行動を取ることが必要です。
社員を人前で怒鳴る経営者が、ハラスメント防止を呼びかけても、説得力はありません。
一方、経営者が普段から、
社員の意見を尊重する。
問題が起きたときには冷静に対応する。
立場に関係なく公平に接する。
社員の成長を支援する。
という姿勢を示していれば、会社全体の文化も変わっていくはずです。
ハラスメント対策は、就業規則や研修だけで完成するものではありません。
経営者の日々の言動から始まるのです。
■社内ルールと研修を整備する
ハラスメントを防止するためには、会社としてのルールづくりも必要です。
例えば、
ハラスメントを禁止する方針を明文化する。
就業規則などに懲戒規定を整備する。
相談窓口と対応手順を明確にする。
管理職向けの研修を実施する。
全社員にハラスメントの具体例を共有する。
といった取り組みです。
中小企業であれば、最初から大規模な研修を行う必要はありません。
例えば、毎月の社内会議で10分程度、具体的な事例を共有することから始める方法もあります。
「このような発言はどう思うか?」
「部下がミスをしたとき、どのように指導するべきか?」
「顧客から理不尽な要求を受けた場合、どう対応するか?」
こうした話し合いを重ねることで、社員一人ひとりの理解を深めることができます。
ただし、法令に基づく必要な防止措置については、研修だけで代替できるわけではありません。会社の方針、相談体制、事後対応などを一体的に整備する必要があります。
ルールをつくり、伝え、実行し、定期的に見直す。
この積み重ねが大切です。
■ハラスメント対策の効果を確認する
ハラスメント対策も、実施しただけで終わらせてはいけません。
本当に職場環境が改善しているのかを確認する必要があります。
例えば、
従業員の離職率。
有給休暇の取得状況。
従業員満足度。
相談への対応状況。
管理職研修の実施状況。
職場環境に関するアンケート結果。
などを定期的に確認します。
ただし、相談件数が少ないからといって、必ずしも問題がないとは限りません。
相談しづらい環境であるために、件数が少ない可能性もあります。
反対に、相談体制が整ったことで、これまで表面化していなかった問題が報告されるようになる場合もあります。
そのため、単に相談件数だけを見るのではなく、
社員が安心して相談できているか。
問題に適切に対応できているか。
再発防止策が機能しているか。
といった点を確認する必要があります。
数字だけでなく、職場の実態を見ながら改善を続けること。
これが重要です。
■働きやすい会社は、採用にも強くなる
ハラスメント対策は、会社を守るための取り組みです。
しかし、それだけではありません。
社員が安心して働ける会社は、採用や人材定着の面でも強みを持つことができます。
例えば、
上司に気軽に相談できる。
意見を出しても頭ごなしに否定されない。
失敗を責めるのではなく、改善につなげられる。
公正に評価してもらえる。
育児や介護などの事情にも配慮がある。
このような職場では、社員が安心して能力を発揮しやすくなります。
そして、社員の満足度が高まれば、離職防止や生産性向上につながる可能性があります。
さらに、働きやすい職場環境が採用活動の魅力になることもあるでしょう。
特に人手不足が課題となっている中小企業では、採用した人材が長く働き続けられる環境づくりが重要です。
ハラスメント対策を、単なる法律上の義務ではなく、人材を大切にするための経営戦略として考えること。
それが会社の競争力を高めることにもつながります。
■チェックポイント
- 経営者自身が、ハラスメントの種類と基本的な考え方を理解しているか?
- ハラスメントを許さないという会社の方針を明確にしているか?
- パワハラ・セクハラ・妊娠、出産、育児、介護等に関する防止措置を整備しているか?
- 2026年10月から義務化されたカスタマーハラスメント対策に対応しているか?
- 採用活動における求職者等へのセクシュアルハラスメント対策を整備しているか?
- 管理職が適切な指導とパワハラの違いを理解しているか?
- 社員が安心して相談できる窓口があるか?
- 相談者のプライバシーを保護し、不利益な取扱いを防止する仕組みがあるか?
- ハラスメントが発生した場合の調査・対応・再発防止の手順があるか?
- 経営者自身の言動についても見直す機会があるか?
- 社員や管理職への研修を定期的に行っているか?
- 離職率や従業員満足度などを通じて、職場環境を確認しているか?
■まとめ|社員を大切にする会社が、強い会社になる
会社を成長させるためには、さまざまな経営努力が必要です。
売上を増やす。
利益率を改善する。
新しい商品やサービスを開発する。
設備投資を行う。
新しい市場へ進出する。
どれも重要な取り組みです。
しかし、これらを実現するのは、会社で働く一人ひとりの社員です。
社員が安心して働けなければ、本来の能力を十分に発揮することは難しくなります。
社員が意見を言えない職場では、改善提案も生まれにくくなります。
社員が次々と辞めてしまう会社では、技術やノウハウも蓄積されません。
だからこそ、経営者には、社員が安心して働き、成長できる職場環境をつくる責任があります。
ハラスメント対策というと、法律上の義務やリスク管理という印象が強いかもしれません。
しかし、私はそれだけではないと思います。
ハラスメント対策とは、社員一人ひとりを大切にするという経営者の姿勢を、具体的な行動や仕組みに変えることです。
人を大切にする。
互いを尊重する。
適切な指導によって成長を支援する。
問題があれば早期に解決する。
そして、社員が安心して挑戦できる環境をつくる。
こうした取り組みが、会社全体の信頼関係を育てていきます。
まずは、自社の職場環境について考えてみてください。
「社員は、上司に安心して意見を言えるだろうか?」
「問題が起きたとき、誰かに相談できるだろうか?」
「経営者自身の言動は、社員から信頼されるものだろうか?」
もし改善すべき点が見つかったとしても、決して遅くはありません。
経営者が方針を示す。
社員の声に耳を傾ける。
必要なルールを整える。
管理職を育てる。
一つひとつ改善を積み重ねる。
その取り組みが、会社をより良い方向へ変えていくはずです。
社員を大切にすることと、会社の業績を伸ばすことは、決して相反するものではありません。
むしろ、社員が安心して能力を発揮できる環境こそ、持続的な成長を支える経営基盤になるのだと思います。
社員が安心して働ける会社から、社員が誇りを持って働ける会社へ。
そして、社員一人ひとりの成長が、会社全体の成長につながる組織へ。
人を大切にする経営を、これからも実践していきましょう。
更なる熱量を。
税理士事務所WATT 代表税理士 井深悠人
税理士事務所WATTでは、税務・会計・経営に関する無料相談を受け付けています。
「社員が定着する会社をつくりたい」「人材採用や育成の仕組みを見直したい」「組織の成長と業績改善を両立させたい」「人件費や採用コストを含めた経営計画を考えたい」など、人材や組織に関する経営上のお悩みもお気軽にご相談ください。
ハラスメント防止措置など、専門的な労務・法律上の判断が必要な事項については、社会保険労務士や弁護士などの専門家との連携も重要です。
関連記事
関連タグ
はじめに
「契約書は、取引先が用意したものにそのままサインしている。」
「長年の付き合いだから、細かな取り決めはしていない。」
「法律のことは、何か問題が起きてから専門家に相談すればよい。」
経営者の皆さんは、このような考え方をしていないでしょうか。
会社を経営していると、売上や利益、資金繰り、人材採用など、日々さまざまな課題に直面します。
その一方で、法律に関する問題は、目に見える損失が発生するまで後回しになりがちです。
しかし、たった一つの契約上の問題が、会社の経営を大きく揺るがすことがあります。
例えば、
取引先から多額の損害賠償を請求される。
代金を支払ってもらえない。
従業員との間で労務トラブルが発生する。
顧客情報が流出する。
必要な許認可を取得せずに事業を始めてしまう。
こうした問題は、会社の利益や信用を一瞬で失わせる可能性があります。
そこで考えていただきたいのが、
「自社にはどのような法務リスクがあり、それを把握・管理できているか?」
ということです。
法務リスクへの対応は、大企業だけに必要なものではありません。
むしろ、資金や人材に限りがある中小企業こそ、一つのトラブルが経営全体に与える影響が大きくなりやすいものです。
今回は、会社を守り、安心して事業を成長させるための「法務リスク管理」について考えてみましょう。
■法務リスクは「法律違反」だけではない
法務リスクと聞くと、
「法律を守っていれば問題ないのでは?」
と考える方もいるかもしれません。
もちろん、法令遵守は非常に重要です。
しかし、法務リスクはそれだけではありません。
例えば、次のような問題も法務リスクに含まれます。
① 契約に関するリスク
契約内容が曖昧で、納品範囲や代金をめぐってトラブルになる。
② 債権回収に関するリスク
商品を納品したのに、取引先から代金が支払われない。
③ 労務に関するリスク
残業代や労働条件をめぐって、従業員との間で紛争が発生する。
④ 法令・許認可に関するリスク
必要な許認可を取得していなかったり、業法に違反したりする。
⑤ 情報管理・知的財産に関するリスク
顧客情報の漏えいや、他社の商標・著作権などをめぐる問題が発生する。
いずれも、会社の経営に大きな影響を与える可能性があります。
重要なのは、自社の事業活動の中に、どのような法的な問題が潜んでいるのかを把握することです。
問題が起きてから対処するのではなく、問題が起きにくい仕組みをつくることが法務リスク管理の基本です。
■契約書を「読まずにサイン」していないか?
会社の法務リスクを考えるうえで、最初に見直したいのが契約書です。
例えば、
取引基本契約書。
業務委託契約書。
工事請負契約書。
売買契約書。
賃貸借契約書。
秘密保持契約書。
など、会社はさまざまな契約を締結しています。
しかし、契約書の内容を十分に確認せず、
「相手が大手企業だから大丈夫。」
「いつも使っている書式だから問題ない。」
と判断していないでしょうか。
例えば、契約書の中に、
「受託者は、委託者に生じた一切の損害を賠償する。」
という趣旨の条項があったとします。
このような条項がある場合、取引内容や他の条項、適用法令によっては、自社が想定していた以上の責任を負うリスクがあります。
また、
契約を途中で解除できる条件。
追加作業が発生した場合の費用負担。
納品後に不具合が見つかった場合の対応。
代金の支払期限。
などが曖昧であれば、取引先との認識の違いがトラブルにつながることもあります。
契約書は、トラブルが起きたときに初めて読むものではありません。
トラブルを防ぐために、契約を締結する前に確認するものです。
■具体例①|追加工事をめぐるトラブル
例えば、建設業を営むA社があるとします。
A社は、取引先から1,000万円の工事を受注しました。
長年付き合いのある取引先だったため、工事内容の詳細を十分に書面化せず、工事を開始しました。
工事の途中で、取引先から、
「この部分も追加で施工してほしい。」
と依頼されました。
A社は、当然追加費用を請求できるものと考え、150万円分の追加工事を行いました。
しかし、工事が完了した後、取引先から、
「それは当初の1,000万円に含まれていると思っていた。」
と言われてしまいました。
この場合、追加工事の合意内容や金額、当初の契約範囲などが問題になります。
仮に追加代金を回収できなければ、A社は大きな損失を被る可能性があります。
こうしたトラブルを防ぐためには、
工事範囲を明確にする。
追加工事の内容と代金について事前に合意する。
変更内容を書面や電子的な記録で残す。
契約上必要な手続きを踏む。
といった対応が重要です。
なお、建設工事の請負契約には、建設業法による契約書面の作成や変更契約などのルールも関係します。
単に書面を残せばよいというだけでなく、適用される法令も確認する必要があります。
「言った・言わない」のトラブルを防ぐためには、合意した内容を明確に残すことが大切です。
■契約書で確認したい7つのポイント
契約書を確認する際には、最低限、次のような項目を意識してみましょう。
① 取引内容
何を、どこまで提供する契約なのか。
② 代金と支払条件
金額、支払期限、支払方法は明確になっているか。
③ 納期・検収条件
いつ納品し、どのような基準で完了とするのか。
④ 責任範囲
不具合や損害が発生した場合、誰がどの範囲まで責任を負うのか。
⑤ 契約期間と解除条件
契約はいつまで続き、どのような場合に終了できるのか。
⑥ 秘密保持・知的財産
顧客情報や技術情報、制作物の権利をどう取り扱うのか。
⑦ 紛争が発生した場合の対応
協議方法や裁判管轄などが適切に定められているか。
もちろん、契約の種類によって確認すべき項目は異なります。
すべての契約書を経営者自身が専門的に判断する必要はありません。
ただし、自社が何を約束し、どのような責任を負う契約なのかを経営者が理解しておくことは重要です。
■売上を計上しても、代金を回収できなければ意味がない
法務リスクと資金繰りは、密接に関係しています。
例えば、ある会社が新規取引先に対して500万円の商品を販売したとします。
売上高500万円。
粗利益150万円。
数字だけを見れば、良い取引かもしれません。
しかし、取引先が代金を支払わなかった場合はどうでしょうか。
会社は、商品原価350万円を負担しているにもかかわらず、代金を回収できません。
それどころか、仕入先への支払いや従業員への給与支払いなどによって、資金繰りが厳しくなる可能性があります。
そこで重要なのが、取引開始前の信用確認と契約条件の整備です。
例えば、
取引先の信用状況を確認する。
初回取引では前払いを検討する。
与信限度額を設定する。
売掛金の入金状況を毎月確認する。
支払遅延が発生した場合の対応ルールを決める。
といった方法があります。
また、取引先の経営状況が悪化している兆候を把握した場合には、追加取引の可否や回収方法について早めに検討することも重要です。
売上をつくることと、売上代金を回収することは、セットで考える必要があります。
法務リスク管理は、会社のキャッシュを守る取り組みでもあるのです。
■労務トラブルも重大な法務リスクになる
従業員との関係についても、法務リスクは存在します。
例えば、
労働条件が曖昧なまま採用している。
残業時間を正確に把握していない。
固定残業代の設計に問題がある。
有給休暇の管理ができていない。
解雇や雇止めの判断を適切に行っていない。
こうした問題は、従業員とのトラブルにつながる可能性があります。
特に中小企業では、
「昔からこのやり方でやっている。」
「社員も納得しているはずだ。」
という認識で運用しているケースがあります。
しかし、会社側の認識と、法律上求められる対応が必ずしも一致するとは限りません。
例えば、労働契約の締結時には、賃金や労働時間など、法令で定められた労働条件を明示する必要があります。
また、2024年4月からは、就業場所や業務の変更の範囲など、明示すべき事項が追加されています。
詳しくは、厚生労働省の労働条件明示ルールも参考になります。
会社の規模が大きくなるほど、労務管理の重要性は高まります。
従業員との信頼関係を大切にすることと、法令に沿った労務管理を行うことは、両立させなければなりません。
■取引先への発注にも法的なルールがある
法務リスクは、取引先から仕事を受注するときだけではありません。
自社が他社に仕事を発注するときにも注意が必要です。
例えば、
製造業が部品加工を外注する。
食品メーカーが包装作業を委託する。
デザイン会社が制作業務を外注する。
物流業務を他社へ委託する。
といったケースです。
2026年1月1日からは、従来の下請法が改正され、中小受託取引適正化法(取適法)が施行されています。
適用対象となる取引では、発注内容の明示や代金の支払いなどについて、法律上の義務や禁止事項が定められています。
改正によって、対象となる取引や事業者の範囲が見直されたほか、価格協議に応じない一方的な代金決定や手形払いなどに関する規制も強化されています。
詳しくは、公正取引委員会の取適法に関する情報を確認してみてください。
また、フリーランスへの業務委託についても、2024年11月から施行されているフリーランス・事業者間取引適正化等法によって、取引条件の明示などが求められています。
もちろん、これらの法律がすべての取引に一律に適用されるわけではありません。
取引内容や事業者の条件などによって、適用の有無や義務の内容が変わります。
重要なのは、
「小さな会社だから関係ない」「昔からの取引だから問題ない」と決めつけないことです。
取引条件や支払方法について、現在の法律に適合しているか定期的に確認しましょう。
■個人情報や知的財産も会社の重要な財産
現在では、多くの中小企業が顧客情報や取引先情報をデータで管理しています。
例えば、
顧客の氏名や住所。
電話番号。
メールアドレス。
購買履歴。
契約内容。
こうした情報は、会社にとって重要な経営資源です。
一方で、情報の取扱いを誤れば、個人情報保護法上の問題や、顧客からの損害賠償請求、信用低下などにつながる可能性があります。
また、知的財産に関する問題にも注意が必要です。
例えば、
他社の写真を無断でホームページに掲載する。
外注先に制作してもらったロゴの権利関係が曖昧になっている。
自社の商品名が他社の商標権と抵触している。
秘密保持契約を結ばずに重要な技術情報を共有する。
といったケースです。
これらは、悪意がなくてもトラブルになる可能性があります。
そこで、
顧客情報へのアクセス権限を管理する。
重要な情報の持ち出しルールを決める。
制作物の著作権などの帰属を契約で確認する。
商品名やロゴを使用する前に商標を確認する。
秘密情報の管理方法を明確にする。
といった対応が重要です。
会社の財産は、現金や設備、不動産だけではありません。
情報やブランド、技術、ノウハウも、守るべき大切な財産なのです。
■新規事業を始める前に、法規制を確認しているか?
新規事業を始める際にも、法務リスクへの対応が必要です。
例えば、
飲食店を始める。
食品を製造・販売する。
中古品の売買を行う。
建設工事を請け負う。
不動産業を始める。
医療・美容関連のサービスを提供する。
こうした事業では、事業内容によって許認可や届出、資格、設備基準などが必要になる場合があります。
また、既存事業と似た内容であっても、新しいサービスを始めることで、追加の法規制が関係することがあります。
例えば、これまで店舗で商品を販売していた会社が、インターネット販売を始める場合には、通信販売に関する表示や個人情報の取扱いなどを確認する必要があります。
新規事業の計画では、
売上はいくら見込めるか。
設備投資はいくら必要か。
人材を何人採用するか。
といった数字に注目しがちです。
しかし、そもそもその事業を適法に実施できるのかという確認が欠かせません。
事業を始めてから法律上の問題に気付くのではなく、始める前に必要な条件を確認すること。
これも新規事業の重要な検討項目です。
■法務リスクを「重要度」で整理する
ここまでさまざまな法務リスクについて説明してきました。
しかし、すべてのリスクに同じだけの時間と費用をかけることは現実的ではありません。
特に中小企業では、経営資源に限りがあります。
そこでおすすめしたいのが、法務リスクを重要度に応じて整理することです。
例えば、次の2つの視点で考えます。
① 発生する可能性はどの程度あるか?
日常的に発生する可能性が高いのか。
まれにしか発生しないのか。
② 発生した場合の影響はどの程度か?
軽微な修正で済むのか。
数百万円、数千万円の損失につながるのか。
事業の継続に影響するのか。
例えば、
契約書の確認漏れによって大きな損害賠償責任を負うリスク。
重要な取引先から売掛金を回収できなくなるリスク。
無許可営業によって行政処分を受けるリスク。
こうしたものは、発生した場合の影響が大きいため、優先的な対応が必要でしょう。
一方、軽微で修正可能な問題については、業務の改善を進めながら対応することも考えられます。
ただし、法令上必ず対応すべき事項については、重要度が低いという理由だけで放置してよいわけではありません。
すべてを一度に完璧にするのではなく、重要なリスクから優先順位をつけて対策する。
この考え方が実務的です。
■契約書を「誰が確認するか」決まっているか?
法務リスクを管理するためには、会社としての仕組みが必要です。
例えば、営業担当者が新しい取引先と契約する場合を考えてみましょう。
担当者が契約内容を確認する。
一定金額以上の契約は上司が承認する。
重要な契約や特殊な条項がある場合は、経営者や弁護士が確認する。
このような手順を設けるだけでも、契約上のリスクを減らすことにつながります。
例えば、社内ルールとして、
100万円以上の新規契約は部門責任者が確認する。
500万円以上の契約は経営者の承認を必要とする。
金額にかかわらず、無制限の損害賠償条項や独占契約などがある場合は専門家へ相談する。
といった基準を設ける方法もあります。
これらの金額はあくまで例であり、適切な基準は会社の規模や事業内容によって異なります。
また、契約書だけでなく、
重要な取引先とのトラブル。
従業員からの法的な相談。
行政機関からの通知。
顧客情報の漏えい。
などについても、誰に報告し、誰が判断するのかを決めておくことが重要です。
法務リスクへの対応を、担当者個人の判断だけに任せないこと。
会社として確認し、判断する仕組みを整えましょう。
■「契約書を保管している」だけで安心していないか?
契約書は、締結した後の管理も重要です。
例えば、
自動更新の期限を忘れている。
契約が終了したのに請求が続いている。
契約上の価格改定条件を把握していない。
契約書をどこに保存したか分からない。
こうした問題が発生することがあります。
そこで、契約書を一覧表で管理する方法をおすすめします。
例えば、
契約先。
契約内容。
契約締結日。
契約開始日・終了日。
自動更新の有無。
解約通知期限。
担当者。
契約書の保存場所。
などを整理します。
高価なシステムを導入する必要はありません。
Excelやクラウド上の管理表でも十分に始められます。
重要なのは、
「会社が、誰と、どのような約束をしているのか」を把握できる状態にすることです。
契約管理は、法務リスクの低減だけでなく、不要な固定費の見直しや取引条件の改善にもつながります。
■法務リスク管理にも定期点検が必要
法務リスクへの対応は、一度ルールをつくれば終わりではありません。
法律は改正されます。
取引先も変わります。
事業内容も変わります。
従業員数や組織体制も変化します。
そのため、以前は問題なかった仕組みでも、現在の事業内容や法令に合わなくなっている可能性があります。
そこで、少なくとも年に一度は、
主要な契約書。
就業規則や労働条件通知書。
取引先への発注・支払条件。
許認可の有効期限。
個人情報の管理体制。
社内の法務相談・承認ルール。
などを見直してみましょう。
また、新規事業の開始や大口契約の締結、重要な人事上の判断など、大きな変化が生じるタイミングでは、その都度確認することが必要です。
法務リスク管理を特別なイベントにするのではなく、日常の経営管理に組み込むこと。
これが、問題を未然に防ぐための重要な考え方です。
■専門家を活用することも経営者の仕事
法務リスクの管理といっても、経営者がすべての法律に詳しくなる必要はありません。
法律の専門家ではない経営者が、あらゆる法的な問題を自分一人で判断することには限界があります。
そこで大切なのが、外部専門家との連携です。
例えば、
契約書の作成や法的紛争については弁護士。
労務管理や社会保険については社会保険労務士。
許認可などの行政手続きについては行政書士などの対応可能な専門家。
税務・会計や財務面への影響については税理士。
このように、専門分野に応じて相談することが重要です。
特に、重要な契約や新規事業の開始などについては、問題が起きる前に相談することをおすすめします。
トラブルが発生してから解決するよりも、事前にリスクを確認し、適切な対応を取る方が、結果として費用や時間を抑えられることもあります。
専門家に相談することは、経営者としての判断を放棄することではありません。
正しい判断をするために、必要な知識や経験を活用することなのです。
■チェックポイント
- 自社にどのような法務リスクがあるか把握しているか?
- 重要な取引について、契約書を締結しているか?
- 契約内容や損害賠償責任、解除条件などを確認しているか?
- 追加作業や契約変更の内容を適切に記録しているか?
- 新規取引先の信用確認や売掛金の回収管理を行っているか?
- 労働条件通知書や就業規則など、労務関係の書類を整備しているか?
- 取適法やフリーランス法など、自社に関係する取引ルールを確認しているか?
- 事業に必要な許認可や法規制を把握しているか?
- 個人情報や知的財産を適切に管理しているか?
- 重要な契約を誰が確認・承認するか決まっているか?
- 契約書の保存場所や更新期限を管理しているか?
- 法改正や事業内容の変化に応じて、社内ルールを見直しているか?
- 法務上の問題について相談できる外部専門家がいるか?
■まとめ|守りを強くすることが、攻めの経営を支える
会社を成長させるためには、挑戦が必要です。
新しい取引先を開拓する。
新商品を開発する。
従業員を採用する。
新規事業へ進出する。
他社と業務提携する。
こうした挑戦の積み重ねが、会社の成長につながります。
しかし、どれだけ事業が順調でも、一つの法的なトラブルによって、大きな損失が発生する可能性があります。
契約内容を確認していなかった。
取引条件を明確にしていなかった。
労務管理を後回しにしていた。
必要な許認可を確認していなかった。
重要な情報を適切に管理していなかった。
こうした問題は、日頃の仕組みづくりによって防げるものも少なくありません。
だからこそ、経営者には、
「会社を成長させること」と「会社を守ること」の両方が求められるのです。
法務リスク管理というと、守りの経営という印象があるかもしれません。
しかし、私は、守りを強くすることこそ、経営者が安心して新しい挑戦をするための土台になると考えています。
契約内容が明確であれば、安心して新しい取引に取り組めます。
労務管理が整っていれば、従業員が安心して働けます。
許認可や法規制を確認できていれば、新規事業にも計画的に挑戦できます。
法務リスクを管理できていれば、会社の経営基盤はさらに強くなります。
まずは、自社の重要な契約書を一つ取り出してみてください。
そして、
「この契約でトラブルが起きた場合、自社はどのような責任を負うのだろうか?」
と考えてみましょう。
もし明確に答えられないのであれば、一度契約内容を確認する価値があるかもしれません。
また、会社で発生し得る法務リスクを洗い出し、重要度の高いものから一つずつ対策していきましょう。
最初からすべてを完璧にする必要はありません。
契約書の確認ルールをつくる。
取引条件を書面化する。
売掛金の回収状況を確認する。
労務関係の書類を見直す。
専門家へ相談する体制を整える。
そうした小さな積み重ねが、会社を守る大きな力になります。
問題が起きてから対応する会社ではなく、問題を未然に防げる会社へ。
そして、
安心して挑戦できる会社へ。
守りを強くすることが、攻めの経営を支えます。
法務リスクへの備えを、会社をさらに強くするための重要な経営課題として捉えていきましょう。
更なる熱量を。
税理士事務所WATT 代表税理士 井深悠人
税理士事務所WATTでは、税務・会計・経営に関する無料相談を受け付けています。
「取引条件や契約内容が経営に与える影響を整理したい」「売掛金の回収管理を強化したい」「新規事業に伴う税務・財務上のリスクを確認したい」「外部専門家と連携しながら経営管理体制を整えたい」など、経営に関するお悩みもお気軽にご相談ください。
法的な判断が必要な事項については、必要に応じて弁護士などの専門家と連携しながら対応を検討していきます。
関連記事
関連タグ
はじめに
「税務署から調査の連絡が来たらどうしよう。」
「税務調査って、何を調べられるのだろう。」
「税理士に任せているから、特に準備しなくても大丈夫だろう。」
経営者の皆さんは、税務調査について、このように考えたことはないでしょうか。
税務調査と聞くと、何となく怖いイメージを持つ方も多いかもしれません。
税務署の職員が会社に来て、帳簿や請求書を確認する。
経費の内容について細かく質問される。
場合によっては追加で税金を納めることになる。
こうした話を聞けば、不安になるのも無理はありません。
しかし、ここで考えていただきたいことがあります。
「税務調査が来たときに困らない経理・会計の仕組みを、普段から整えられていますか?」
税務調査への備えとは、調査の連絡が来てから慌てて資料を集めることではありません。
日々の取引を正確に記録し、適切な証拠資料を残し、税務上の判断根拠を説明できる状態をつくることです。
そして、こうした取り組みは税務調査への対策だけでなく、会社の経営管理を強くすることにもつながります。
今回は、中小企業の経営者に知っておいていただきたい、税務調査への備えについてお伝えします。
■税務調査は「悪いことをした会社」にだけ来るわけではない
税務調査というと、
「脱税を疑われているのではないか。」
「何か問題があるから調査されるのではないか。」
と考える方もいるかもしれません。
しかし、税務調査が行われること自体が、不正や脱税を意味するわけではありません。
税務調査は、申告内容が税法に基づいて適正に処理されているかを確認するために行われるものです。
例えば、
売上が正しい時期に計上されているか。
経費が適切に処理されているか。
資産の購入が正しく会計処理されているか。
消費税の計算に誤りがないか。
源泉所得税の徴収・納付が適切か。
といった内容が確認されることがあります。
もちろん、調査の結果、申告内容に問題がないと判断されることもあります。
一方で、意図的な不正がなくても、税法の理解不足や経理処理の誤りによって、追加の税負担が発生することもあります。
だからこそ重要なのは、税務調査を必要以上に恐れることではありません。
「いつ確認されても、取引の内容や会計処理の根拠を説明できる状態」にしておくことです。
■税務調査では何を確認されるのか?
税務調査の内容は、会社の業種や取引内容、申告状況などによって異なります。
ただし、中小企業では、次のような項目が重要な確認対象になることがあります。
① 売上の計上
商品を納品したのに売上を翌期に計上していないか。
決算日前後の売上計上時期は適切か。
現金売上や売掛金が正しく記録されているか。
② 経費の計上
事業に関係のある支出か。
請求書や領収書などの証拠資料があるか。
経費にすべきものと資産計上すべきものが適切に区分されているか。
③ 役員・関係者との取引
役員報酬の変更や役員賞与の処理は適切か。
役員個人の支出が会社の経費に含まれていないか。
役員や親族との貸借・売買に合理的な根拠があるか。
④ 棚卸資産・固定資産
決算日時点の在庫数量や評価は適切か。
設備や備品の取得価額、減価償却は正しいか。
除却・廃棄した資産の実態を確認できるか。
⑤ 消費税・源泉所得税
消費税の課税区分が適切か。
仕入税額控除に必要な帳簿や請求書等が保存されているか。
給与や報酬に関する源泉所得税の処理が適切か。
これらはあくまで一例です。
大切なのは、決算書に記載された数字の裏側に、説明できる取引の事実があるかどうかです。
■具体例①|決算日前後の売上は正しく計上されているか?
例えば、3月決算の製造業を考えてみましょう。
3月28日に商品100万円分を出荷したとします。
しかし、請求書を発行したのは4月5日でした。
この場合、
「請求書を発行した4月に売上を計上すればよい。」
と考えてしまうかもしれません。
しかし、税務上の売上計上時期は、単純に請求書の発行日だけで決まるものではありません。
取引契約や商品の引渡条件などを踏まえ、適切な時期に売上を計上する必要があります。
仮に3月中に売上を計上すべき取引であれば、4月の売上として処理することは適切ではありません。
こうした問題を防ぐためには、
納品書。
出荷記録。
検収記録。
契約書。
請求書。
などを整備し、決算日前後の取引を確認することが大切です。
「いつ請求したか」だけでなく、「いつ売上を計上すべき取引だったか」を説明できる状態にする。
これは税務調査への備えであると同時に、正確な月次決算を行うためにも重要です。
■具体例②|その経費、事業との関係を説明できるか?
例えば、会社の経費として10万円の飲食代が計上されていたとします。
領収書には、
飲食店名。
日付。
金額。
が記載されています。
しかし、それだけで十分でしょうか。
税務調査では、
誰と食事をしたのか。
どのような目的だったのか。
事業とどのような関係があったのか。
といった点を確認される可能性があります。
もちろん、事業に必要な接待交際費であれば、税法上の要件や損金算入の制限を踏まえて適切に処理することができます。
しかし、事業との関連性が説明できなければ、処理の妥当性を確認することが難しくなります。
そこで、領収書だけでなく、
参加者。
取引先名。
目的。
打ち合わせ内容。
などを記録しておくことをおすすめします。
特に高額な接待費や、役員個人の支出との区別が難しいものについては、日頃から確認しておくことが大切です。
領収書があることと、税務上適切な経費であることは、必ずしも同じではありません。
支出の事実だけでなく、その目的や内容を説明できるようにしておきましょう。
■帳簿や証拠資料の保存はできているか?
税務調査への備えとして、基本になるのが帳簿書類の保存です。
例えば、
総勘定元帳。
仕訳帳。
請求書。
領収書。
契約書。
納品書。
通帳や入出金記録。
棚卸表。
固定資産台帳。
などです。
法人税法上、法人は原則として、帳簿や関係書類を確定申告書の提出期限の翌日から7年間保存する必要があります。
また、一定の欠損金が生じた事業年度などでは、10年間の保存が必要になる場合があります。
さらに、会社法など他の法令による保存義務にも注意する必要があります。
詳しくは、国税庁の「帳簿書類等の保存期間」も参考になります。
ここで重要なのは、単に保存しておくことではありません。
「必要なときに、必要な資料をすぐに確認できるか」ということです。
例えば、請求書が社長のメールボックスにしか残っていない。
契約書が担当者のパソコンにしか保存されていない。
数年前の資料がどこにあるのか分からない。
こうした状態では、調査時に大きな負担が生じます。
資料の保存場所や管理方法を統一し、会社として情報を管理できる仕組みをつくりましょう。
■電子データの保存にも注意する
近年は、請求書や領収書などを電子データでやり取りする機会が増えています。
例えば、
メールで受け取ったPDFの請求書。
クラウドサービスからダウンロードした領収書。
インターネット通販の購入明細。
電子契約書。
などです。
これらの電子取引データについては、電子帳簿保存法に対応した保存が必要になります。
単に印刷して紙で保存すればよいというわけではありません。
一定の要件に沿って、電子データを保存する必要があります。
具体的な保存方法や適用される措置については、会社の状況に応じた確認が必要です。
そこで、
電子取引データをどこに保存するのか。
誰が保存するのか。
必要なデータを検索・確認できるか。
担当者が退職してもデータを確認できるか。
といったルールを整備しましょう。
経理業務をデジタル化するのであれば、証拠資料の保存方法まで含めて仕組み化すること。
これが大切です。
■役員と会社のお金を明確に区分する
中小企業で特に注意したいのが、役員個人と会社の資金の関係です。
例えば、
社長個人の買い物を会社のカードで支払っている。
会社の支出を社長が個人資金で立て替えている。
社長と会社の間で頻繁に資金移動が発生している。
役員貸付金や役員借入金の残高が長期間整理されていない。
こうした状態では、取引内容の確認が難しくなることがあります。
また、役員に対する経済的利益の供与や、役員給与としての取扱いなどが問題になる場合もあります。
そこで、
会社の資金は原則として会社の支払いに使用する。
個人が立て替えた場合は、証拠資料を残して精算する。
役員との貸借は、発生原因と残高を管理する。
必要に応じて契約書や議事録を作成する。
といった対応が必要です。
会社のお金と経営者個人のお金を明確に分けることは、経営管理の基本です。
これは税務調査だけでなく、金融機関からの信用にも関わる重要なポイントです。
■毎月の会計処理を正確に行うことが最大の対策
では、税務調査に備えるために、経営者は何から始めればよいのでしょうか。
私が特に重要だと考えているのは、日々の会計処理と月次決算の精度を高めることです。
例えば、
毎月、売掛金と買掛金の残高を確認する。
預金残高と会計帳簿を照合する。
現金残高を実際に確認する。
仮払金や立替金を整理する。
不明な入出金を放置しない。
固定資産の取得や除却を適時に処理する。
こうした基本的な取り組みを継続することです。
例えば、会計帳簿に使途不明の支出があったとします。
支出した翌月であれば、担当者に確認すればすぐに内容が分かるかもしれません。
しかし、3年後に確認しようとしても、当時の担当者が退職していたり、誰も内容を覚えていなかったりする可能性があります。
だからこそ、疑問点は毎月解消しておく必要があります。
税務調査への一番の備えは、調査のためだけの特別な資料をつくることではなく、普段の経理・会計を正確に行うことです。
■税務調査の連絡が来たらどうする?
実際に税務署から税務調査の連絡が来た場合、どのように対応すればよいのでしょうか。
実地の税務調査では、原則として事前通知が行われます。
ただし、一定の場合には事前通知を行わずに調査が実施されることもあります。
事前通知があった場合には、通常、
調査の開始日時。
調査場所。
調査対象となる税目や期間。
調査の目的。
などが伝えられます。
税務代理権限証書の提出状況や所定の同意の有無によっては、税理士に事前通知が行われる場合もあります。
詳しくは、国税庁の「税務調査手続に関するFAQ」でも確認できます。
税務調査の連絡が来た際には、次のように対応しましょう。
① 顧問税理士へ速やかに連絡する
調査の対象や日程、必要資料について相談します。
② 調査対象期間の資料を確認する
帳簿、決算書、請求書、契約書などの保存状況を確認します。
③ 事前に疑問点を整理する
会計処理の判断が難しかった取引や、説明が必要な取引について、事実関係を整理します。
④ 税理士と対応方針を確認する
調査当日の役割分担や、質問への対応方法などを確認します。
ここで注意したいのは、調査の連絡を受けたからといって、帳簿や証拠資料を事実と異なる内容に書き換えたり、後から架空の資料を作成したりしてはいけないということです。
誤りが見つかった場合には、事実関係を確認し、税理士と相談して適切な対応を検討する必要があります。
税務調査では、事実を正確に説明し、必要な資料を提示する姿勢が重要です。
■税理士との連携が重要
税務調査への対応では、税理士との連携が重要になります。
例えば、
調査対象期間の会計処理を確認する。
特殊な取引について税務上の判断根拠を整理する。
調査当日の質問に対応する。
税務署からの指摘内容を検討する。
必要に応じて修正申告などの対応を検討する。
といった場面です。
特に、税務署から指摘を受けた場合でも、その内容が税法上正しいかどうかを確認することが必要です。
取引の事実関係や適用される税法を整理した結果、会社の処理が妥当であると説明できる場合もあります。
その一方で、誤りが確認された場合には、適切な対応を取る必要があります。
また、税理士法第33条の2に基づく書面添付制度を活用する方法もあります。
これは、税理士が申告書を作成する際に、計算・整理・相談を受けた事項などを所定の書面に記載して添付する制度です。
一定の場合には、税務調査の事前通知に先立って税理士への意見聴取が行われる仕組みがあります。
ただし、書面添付を行えば必ず税務調査が省略されるわけではありません。
重要なのは、申告書の作成過程や税務上の判断について、根拠を明確にしておくことです。
税理士を単に申告書を作成する人としてではなく、日頃から会計と税務の適正性を確認するパートナーとして活用すること。
これが安心できる経営につながります。
■税務調査への備えは、経営改善にもつながる
ここまで税務調査への備えについて説明してきました。
しかし、これらの取り組みは、税務調査のためだけに行うものではありません。
例えば、
売掛金の残高を正確に管理すれば、回収遅延を早期に発見できます。
棚卸資産を適切に管理すれば、過剰在庫や不良在庫を把握できます。
固定資産台帳を整備すれば、設備の状況や今後の投資計画を確認できます。
役員と会社の資金を明確に区分すれば、財務状況の透明性が高まります。
月次決算を早期化すれば、経営判断のスピードが上がります。
つまり、
税務調査に耐えられる会計管理を整えることは、経営数字の信頼性を高めることでもあるのです。
そして、正確な数字を把握できる会社ほど、利益改善や資金繰り対策、経営計画の策定にも取り組みやすくなります。
税務調査への備えを、単なる守りの対策で終わらせない。
経営管理の質を高める機会として捉えることが大切です。
■チェックポイント
- 日々の取引を正確に会計帳簿へ記録しているか?
- 請求書・領収書・契約書などの証拠資料を適切に保存しているか?
- 電子取引データを電子帳簿保存法に対応して保存しているか?
- 決算日前後の売上や仕入の計上時期を確認しているか?
- 経費について、事業との関連性や支出目的を説明できるか?
- 役員個人と会社の資金を明確に区分しているか?
- 売掛金・買掛金・棚卸資産・固定資産の残高を定期的に確認しているか?
- 不明な入出金や仮払金などを放置していないか?
- 消費税の課税区分や仕入税額控除に必要な証憑を確認しているか?
- 特殊な取引について、税務上の判断根拠を整理しているか?
- 税務調査の連絡が来た場合の対応方法を把握しているか?
- 顧問税理士と日頃から会計・税務上の課題を共有しているか?
■まとめ|税務調査を恐れない会社をつくる
税務調査という言葉を聞くと、どうしても不安になるかもしれません。
しかし、税務調査を必要以上に恐れる必要はありません。
重要なのは、日々の取引を正しく記録し、税務上の判断を適切に行い、その根拠を説明できる状態にしておくことです。
売上を正しく計上する。
経費を適切に処理する。
帳簿や証拠資料を保存する。
会社と経営者個人の資金を区分する。
毎月、会計処理の疑問点を解消する。
そして、税理士と連携して適正な申告を行う。
こうした当たり前のことを、当たり前に続ける。
これが税務調査への基本的な備えです。
また、経営者の皆さんにお伝えしたいのは、税務調査への備えを、単なる税務上のリスク対策として考えてほしくないということです。
正確な会計処理ができている会社は、経営数字の信頼性が高まります。
経営数字の信頼性が高まれば、利益や資金繰りの状況を正しく把握できます。
その結果、経営判断の質も向上します。
税務調査への対策と、強い経営管理体制をつくることは、決して別々の話ではないのです。
まずは、自社の会計処理や資料管理を見直してみてください。
「3年前の取引について、税務署から質問されたら、根拠を示して説明できるだろうか?」
「もし明日税務調査の連絡が来ても、落ち着いて対応できるだろうか?」
この問いに自信を持って答えられないのであれば、改善できる部分があるのかもしれません。
しかし、最初から完璧を目指す必要はありません。
今月から証拠資料の管理方法を見直す。
月次決算の精度を高める。
不明な取引を一つずつ解消する。
税理士との情報共有を強化する。
そうした小さな改善を積み重ねていくことが大切です。
税務調査が来てから慌てる会社ではなく、いつ調査が来ても落ち着いて対応できる会社へ。
そして、正確な会計と適正な税務申告を土台として、より強い経営管理体制を築いていきましょう。
守りを強くすることが、攻めの経営を支える。
安心して成長に挑戦できる会社を、一緒につくっていきましょう。
更なる熱量を。
税理士事務所WATT 代表税理士 井深悠人
税理士事務所WATTでは、税務・会計・経営に関する無料相談を受け付けています。
「税務調査への備えが十分か確認したい」「日々の会計処理や証拠資料の管理を見直したい」「税務上の判断に不安がある」「月次決算の精度を高め、安心して経営に取り組みたい」など、税務・会計に関するお悩みもお気軽にご相談ください。
関連記事
関連タグ
はじめに
「まだまだ現役だから、事業承継は先の話だ。」
「いずれ息子に会社を継いでもらおうと思っている。」
「後継者が決まっていないけれど、何とかなるだろう。」
経営者の皆さんは、会社の将来について、このように考えたことはないでしょうか。
会社を経営していると、日々の売上、利益、資金繰り、人材採用、設備投資など、考えるべきことが山ほどあります。
そのなかで、事業承継はどうしても後回しになりがちです。
しかし、ここで一つ考えていただきたいことがあります。
「もし明日、自分が経営できなくなったとしても、会社は問題なく存続できるでしょうか?」
経営者自身が健康で、事業も順調なうちは、事業承継の必要性を感じにくいかもしれません。
しかし、事業承継は、経営者が引退するときに初めて考えるものではありません。
後継者の育成。
経営権の引継ぎ。
株式の承継。
金融機関との関係。
従業員や取引先との信頼関係。
こうしたさまざまな課題を整理し、計画的に進める必要があります。
事業承継とは、単に社長を交代することではなく、会社がこれまで積み上げてきた価値を、次の世代へつなぐことです。
今回は、中小企業が将来にわたって成長し続けるための事業承継について考えてみましょう。
■事業承継は「社長の交代」だけではない
事業承継というと、
「息子を次の社長にする。」
「専務に代表権を渡す。」
といったことをイメージするかもしれません。
しかし、社長の肩書を変更しただけでは、事業承継が完了したとは限りません。
事業承継では、大きく分けて次の3つを引き継ぐ必要があります。
① 経営の承継
経営理念、経営方針、意思決定、組織運営などを引き継ぐことです。
② 資産の承継
自社株式、事業用資産、会社に対する貸付金など、経営に関わる財産や権利関係を整理して引き継ぐことです。
③ 経営資源の承継
技術、ノウハウ、人材、取引先との関係、信用、ブランドなど、会社の競争力を支えるものを引き継ぐことです。
例えば、息子が社長に就任しても、会社の株式はすべて先代社長が保有しているかもしれません。
また、社長の肩書は変わっていても、重要な取引先との交渉や金融機関への対応を先代社長が続けているケースもあります。
これでは、実質的な経営の承継が進んでいない可能性があります。
「誰が社長になるか」だけでなく、「何を、いつ、どのように引き継ぐか」まで考えること。
これが事業承継計画の基本です。
■後継者は決まっているか?
事業承継を考えるうえで、最初に向き合うべきなのが後継者の問題です。
事業承継には、大きく分けて3つの選択肢があります。
① 親族内承継
子どもや親族へ経営を引き継ぐ方法です。
長年培ってきた経営理念や企業文化を引き継ぎやすいというメリットがあります。
一方で、親族だからといって、必ずしも経営者としての適性や承継する意思があるとは限りません。
② 役員・従業員承継
社内の役員や従業員へ経営を引き継ぐ方法です。
会社の事業内容や組織をよく理解している人材へ承継できる点がメリットです。
一方、自社株式を取得するための資金調達などが課題になる場合があります。
③ 第三者承継(M&A)
社外の企業や経営者へ会社・事業を引き継ぐ方法です。
親族や社内に後継者がいない場合でも、事業を存続させられる可能性があります。
また、譲受企業の経営資源を活用して、事業をさらに成長させられることもあります。
どの方法が最適かは、会社の状況や経営者の考え方によって異なります。
重要なのは、「子どもが継ぐはず」「誰かが何とかしてくれるはず」という思い込みだけで進めないことです。
後継者候補本人の意思を確認し、複数の選択肢を検討することが大切です。
■後継者の育成には時間がかかる
仮に後継者が決まっていたとしても、それで安心というわけではありません。
経営者に必要な能力は、簡単に身につくものではないからです。
例えば、
財務諸表を理解する力。
資金繰りを管理する力。
営業戦略を考える力。
人材を採用・育成する力。
取引先と交渉する力。
重大な経営判断を行う力。
こうした能力を、一朝一夕で身につけることは難しいでしょう。
だからこそ、早い段階から後継者に経営経験を積ませることが重要です。
例えば、
まずは一つの部門の責任者を任せる。
次に予算や利益の管理を担当させる。
その後、金融機関との面談や重要な商談に同席させる。
そして、徐々に経営判断の権限を移していく。
このように段階的に経験を積ませることで、後継者が経営者として成長していくことができます。
ここで大切なのは、先代経営者がいつまでもすべての判断をしてしまわないことです。
後継者を育てるためには、仕事を教えるだけでなく、実際に判断を任せることも必要です。
■自社株式の承継は早めに考える
事業承継において、税務・財務の面から特に重要なのが自社株式の承継です。
中小企業では、経営者自身が会社の株式の大部分を保有しているケースが多くあります。
会社が長年にわたって利益を蓄積している場合、自社株式の税務上の評価額が高額になっていることもあります。
例えば、創業時の資本金が1,000万円だった会社でも、業績が順調に成長し、純資産が積み上がった結果、株式の評価額が1億円を超えていることも考えられます。
では、その株式を後継者へ引き継ぐ際、どのような問題が発生するでしょうか。
親から子へ贈与すれば、贈与税の問題が生じる可能性があります。
相続によって承継する場合には、相続税の問題があります。
売買によって承継する場合には、後継者側で株式を取得するための資金が必要になります。
また、株式の評価額は、会社の財務状況や株主構成、評価方法などによって変わります。
そのため、単に決算書の純資産額を見ればよいというものではありません。
事業承継税制などの特例を検討できる場合もありますが、適用要件や期限、継続要件などを慎重に確認する必要があります。
「株式を誰に引き継ぐか」と「税負担や資金をどうするか」は、セットで考える必要があります。
そして、こうした対策ほど、早期に検討を始めることが重要です。
■株式が分散すると、将来の経営に影響することも
事業承継では、株式の承継先にも注意が必要です。
例えば、経営者に子どもが3人いるとします。
長男が後継者として会社を経営する予定です。
一方、相続財産の公平性を考え、会社の株式を3人で均等に分けようとしたとします。
一見すると公平な方法に思えるかもしれません。
しかし、会社の経営に関わらない親族にも株式が分散することで、将来の意思決定が難しくなる可能性があります。
株式には、原則として株主総会で議決権を行使する権利があります。
重要な経営判断に必要な議決権を後継者が確保できなければ、円滑な経営に支障をきたすことも考えられます。
もちろん、特定の相続人だけに株式を集中させれば、他の相続人との間で財産の公平性が問題になることもあります。
そこで、
後継者にどの程度の株式を承継させるか。
他の相続人へどのような財産を引き継ぐか。
遺言書を作成する必要があるか。
遺留分などへの配慮は十分か。
といった点を検討する必要があります。
事業承継は、会社の問題であると同時に、経営者個人と家族の問題でもあるのです。
■借入金と経営者保証も忘れない
中小企業の事業承継で、もう一つ重要なのが金融機関との関係です。
例えば、会社に1億円の借入金があるとします。
その借入金について、先代社長が個人保証をしている場合、社長を交代したからといって、当然に保証が解除されるわけではありません。
また、後継者にとっても、
「会社を継ぐことはよいが、多額の個人保証を負うことには不安がある。」
という場合があるでしょう。
こうした問題を放置すると、事業承継そのものの障害になることがあります。
そこで、早い段階から金融機関と相談し、
既存の経営者保証をどうするか。
後継者の個人保証を必要としない借入が可能か。
会社の財務体質をどのように改善するか。
会社と経営者個人の資産・資金の関係を整理できているか。
などを検討することが重要です。
経営者保証に関するガイドラインなども踏まえ、金融機関と丁寧に協議していく必要があります。
後継者が安心して経営を引き継げる財務環境を整えることも、先代経営者の大切な仕事です。
■具体例:65歳の社長が5年後の事業承継を考える場合
例えば、次のような会社があるとします。
年商:4億円
従業員数:25名
社長:65歳
後継者候補:35歳の長女
社長は、70歳を目途に経営を引き継ぎたいと考えています。
しかし、現時点では長女は営業部門を担当しているだけで、資金繰りや経営管理にはほとんど関与していません。
また、会社の株式はすべて社長が保有しており、自社株式の評価額も確認していません。
このような会社であれば、次のような5年間の承継計画が考えられます。
1年目|現状の把握と承継方針の決定
後継者本人の意思を確認する。
自社株式の評価額を把握する。
借入金や個人保証、会社と社長個人の貸借関係を整理する。
事業承継に向けた課題を洗い出す。
2年目|後継者の経営経験を増やす
長女に部門別の売上・利益管理を任せる。
月次決算報告や経営会議に参加させる。
重要な取引先や金融機関との関係づくりを始める。
3年目|経営権限の段階的な移譲
予算策定や採用、設備投資などの判断に関与させる。
幹部社員との新たな組織体制を整える。
株式の移転方法や資金計画を具体化する。
4年目|事業承継の実行準備
必要な株式移転や契約、社内手続きについて検討・実行する。
金融機関との協議を進める。
主要な取引先や従業員への説明計画を整える。
5年目|代表者交代と新体制への移行
代表者を交代する。
経営の最終的な責任と権限を後継者へ移す。
先代社長は必要に応じて相談役などの立場で支援する。
もちろん、これは一例であり、実際には株式承継や金融機関との協議をもっと早い段階で進める必要がある場合もあります。
大切なのは、「5年後に社長を交代する」という目標から逆算し、毎年何をすべきか明確にすることです。
事業承継も、経営計画と同じなのです。
■先代経営者が「任せる覚悟」を持てるか
事業承継で意外と難しいのが、先代経営者の気持ちの整理です。
長年、自分自身が中心となって育ててきた会社です。
会社のことは誰よりも理解している。
取引先との関係も深い。
社員からも頼られている。
だからこそ、後継者に任せることが難しい場合があります。
例えば、
後継者が決めたことに毎回口を出す。
重要な取引先との交渉をいつまでも自分で担当する。
従業員が後継者ではなく先代社長に相談する。
このような状態では、後継者が本当の意味で経営者になることは難しいでしょう。
もちろん、先代経営者の経験や知識は大きな財産です。
しかし、それを活かす方法は、必ずしも自分自身が経営の最前線に立ち続けることだけではありません。
後継者が失敗しそうなときに助言する。
重要な判断について相談に乗る。
取引先との関係を円滑に引き継ぐ。
こうした役割へ徐々に移行していくことも必要です。
後継者を信じて任せることも、事業承継を成功させるための重要な条件です。
■「社長しか知らないこと」を減らしておく
事業承継を進める際には、業務の属人化を防ぐことも重要です。
特に中小企業では、
重要な取引先との関係。
仕入先との交渉条件。
金融機関とのやり取り。
価格決定の基準。
採用や人事評価の方針。
などが、経営者の頭の中だけに存在していることがあります。
これでは、後継者が社長になったときに困ってしまいます。
そこで、経営者しか把握していない情報や業務を整理しておきましょう。
例えば、
主要取引先の一覧を作成する。
重要な契約書を整理する。
取引条件や価格決定の基準を明文化する。
組織図や業務分担表を作成する。
経営会議や月次決算報告を定例化する。
こうした取り組みは、事業承継だけでなく、現在の会社の経営管理を強化することにもつながります。
「社長がいなくても会社が回る仕組み」をつくることは、事業承継の準備であると同時に、会社を強くする取り組みでもあります。
■事業承継は「次の成長」を考える機会でもある
事業承継というと、会社を守ることに意識が向きがちです。
しかし、私は事業承継を、会社が新しい成長を目指す機会として考えることも重要だと思います。
例えば、
先代社長は既存顧客との関係づくりに強みがある。
一方、後継者はITやデジタルマーケティングに詳しい。
このような場合、先代社長が培った信用や事業基盤を引き継ぎながら、後継者が新しい販路やサービスを開拓することも考えられます。
また、世代交代をきっかけに、
経営理念を見直す。
組織体制を刷新する。
業務のデジタル化を進める。
新しい人材を登用する。
不採算事業を整理する。
といった改革を進めることもできるでしょう。
もちろん、先代経営者が築いてきたものを否定する必要はありません。
大切なのは、これまでの会社の強みを受け継ぎながら、次の時代に合った経営へ進化させることです。
事業承継は、単なる経営者の交代ではありません。
会社が次のステージへ進むための大きな転換点にもなり得るのです。
■事業承継計画は「いつか」ではなく「今」つくる
事業承継には時間がかかります。
後継者の育成。
株式の承継。
財務体質の改善。
金融機関との協議。
組織体制の整備。
こうしたことを、短期間ですべて完了させるのは簡単ではありません。
また、経営者がいつまでも元気に経営できるとは限りません。
突然の病気や事故などによって、予定より早く経営を引き継ぐ必要が生じる可能性もあります。
だからこそ、まだ現役で活躍しているうちから準備を始めることが大切です。
まずは、
何歳まで経営を続けたいか。
誰に会社を引き継ぎたいか。
後継者候補はどのように考えているか。
自社株式の評価額はいくらか。
会社の借入金や個人保証はどうなっているか。
という基本的な項目を整理してみましょう。
そして、3年後、5年後、10年後を見据えて、必要な取り組みを計画に落とし込んでいきます。
事業承継の準備を始めるのに、早過ぎるということはありません。
■チェックポイント
- 経営者自身が、いつ頃まで経営を続けたいか考えているか?
- 後継者候補が決まっているか?
- 後継者候補本人の意思を確認しているか?
- 親族内承継・従業員承継・M&Aなどの選択肢を比較しているか?
- 後継者の育成計画を立てているか?
- 自社株式の評価額や株主構成を把握しているか?
- 株式承継に伴う税負担や資金調達について検討しているか?
- 借入金や経営者保証の取扱いを整理しているか?
- 経営者しか把握していない業務や取引関係を整理しているか?
- 事業承継後の経営方針や成長戦略について話し合っているか?
- 経営者が突然不在になった場合の対応を決めているか?
- 事業承継について相談できる専門家がいるか?
■まとめ|会社の未来を、次の世代へつなぐ
会社を創業し、育て、成長させていく。
その過程には、経営者にしか分からない苦労や喜びがあると思います。
売上が伸びたとき。
初めて従業員を採用したとき。
大きな設備投資を決断したとき。
資金繰りに苦しんだとき。
重要な取引先との関係を築いたとき。
そうした一つひとつの経験が、現在の会社をつくっています。
しかし、どれだけ優れた経営者であっても、永遠に経営を続けることはできません。
だからこそ、いつかは次の経営者へ会社を引き継ぐ必要があります。
そして、その準備は決して簡単なものではありません。
後継者を育てる。
自社株式を承継する。
財務基盤を整える。
従業員や取引先との関係を引き継ぐ。
先代経営者自身が、経営を任せる覚悟を持つ。
こうした取り組みを計画的に進めることが重要です。
事業承継を考えることは、単に引退の準備をすることではありません。
会社がこれから先も成長し続けるための準備をすることです。
まずは一度、考えてみてください。
「自分が社長でなくなった後、この会社はどのような姿になっていてほしいか?」
「誰に、どのような思いを引き継いでほしいか?」
「その未来のために、今から何を準備するべきか?」
事業承継には、税務や財務の問題もあれば、人や組織の問題もあります。
だからこそ、経営者一人で抱え込まず、後継者候補や家族、幹部社員、専門家などと対話しながら進めることが大切です。
そして、事業承継の計画をつくることができれば、現在の会社の課題も見えてくるはずです。
社長に依存し過ぎている業務。
不明確な責任と権限。
整理できていない株式や財務上の問題。
不足している経営人材。
これらを一つひとつ改善していくことが、会社の経営基盤を強くすることにもつながります。
会社をつくることも大切。会社を成長させることも大切。そして、会社を未来へつなぐことも、経営者の大切な仕事です。
事業承継を「いつか考えること」にせず、今日から少しずつ準備を始めてみましょう。
これまで積み重ねてきた会社の価値を、次の世代へ。
そして、次の世代がさらに大きな価値を生み出せる会社へ。
事業承継を、会社の新しい成長の出発点にしていきましょう。
更なる熱量を。
税理士事務所WATT 代表税理士 井深悠人
税理士事務所WATTでは、税務・会計・経営に関する無料相談を受け付けています。
「後継者への事業承継を考え始めたい」「自社株式の評価額を把握したい」「株式の贈与・相続に伴う税負担を検討したい」「事業承継に向けて財務や組織体制を整えたい」など、事業承継に関するお悩みもお気軽にご相談ください。
関連記事
関連タグ
はじめまして!
大学院へ通いながら税理士事務所WATTでインターンをしております鷲見 綾乃と申します。
大学院では法学を専攻しており、主に消費税法について研究しております。
今回が初めてのブログ投稿ということで、まずは税理士を目指したきっかけや税理士事務所WATTとの出会い、そして私自身のことについてお話しさせてください!
【この業界を目指したきっかけ】
私がこの業界に足を踏み入れたきっかけは中小企業を経営している父の存在です。
父の姿を間近で見てきた中で感じたのは、「経営者は、さまざまな責任や決断を背負いながら、日々戦っている」ということです。
だからこそ私は、経営者の方が抱える悩みや不安に寄り添い、支えられる存在になりたいと思うようになりました。
「良い時も厳しい時も、一番近くで同じ景色を見つめ、共に考え、共に戦う」そんな、経営者の方にとって心強いパートナーとなれる税理士を目指し日々勉強に励んでいます。
【税理士事務所WATTへの入社きっかけ】
税理士事務所WATTへの入社を決めた大きな理由は、代表の井深との出会いです。
初めての面接でお話しした際、飾ることなく本音で向き合ってくださる姿がとても印象的でした。
何よりも、「自分よりもまず相手のこと」を考える誠実なお人柄が伝わり、強く心を惹かれたことを覚えています。
その後、お客様の監査に同行させていただく機会があり、そこで目にしたのは、税務・会計の専門的なサポートにとどまらず、「伴走支援」や「特化支援」など、さまざまな角度からお客様にとって本当に必要な情報や価値を提供する姿でした。
目の前の数字だけでなく、その先にあるお客様の未来まで見据えて向き合う姿勢に、強く心を動かされました。
税理士事務所WATTが掲げる『更なる熱量を』という言葉が、単なるスローガンではなく、日々のお客様との関わりの中で体現されていることを実感した瞬間でした。
そして、「ここなら、私が理想とする税理士像に近づくことができる」と確信し、入社を決意しました。
現在は、先輩方に業務を優しく丁寧に教えていただきながら、時にはプライベートの楽しい会話も交え、温かい環境の中で日々学ばせていただいております。税理士事務所WATTの一員としてスタートを切ることができ、心からよかったと感じています。
【私の強み:SNS発信・運用サポート】
大学3年生の頃、趣味のセルフネイルの動画を「誰かに見てもらえたら嬉しいな」という気軽な気持ちでSNSに投稿し始めました。
初めは再生数も伸びず手探り状態でしたが、投稿を続ける中で「なぜ伸びないのか」「なぜこの動画だけ保存数が多いのか」を各投稿ごとに検証するようになりました。
例えば、
・最初の1〜2秒で指を止めてもらうための「光の当て方」や「カバーにどの画像を持ってくるか」
・綺麗に見せるだけでなく、「真似してみたい」「自分でもできそう」と感じてもらうためのデザイン選び
・一方的な発信ではなく、コメント欄でコミュニケーションが生まれるような言葉選び など
この経験から学んだのは、ただ発信するのではなく、相手にどう伝わるかを考える大切さです。
「SNSを始めたいけれど何から手をつければいいかわからない」「投稿しても反応がない」という経営者の方にも、試行錯誤の中で得た工夫をお伝えし、発信に寄り添えたら嬉しいです!
【ちょっとだけ、私のこと】
岐阜市生まれ、岐阜市育ちの24歳です!
そして、実はかなりの香り好き。お香やボディクリームをつい集めてしまいますが、特に香水の数には自信があります(笑)。
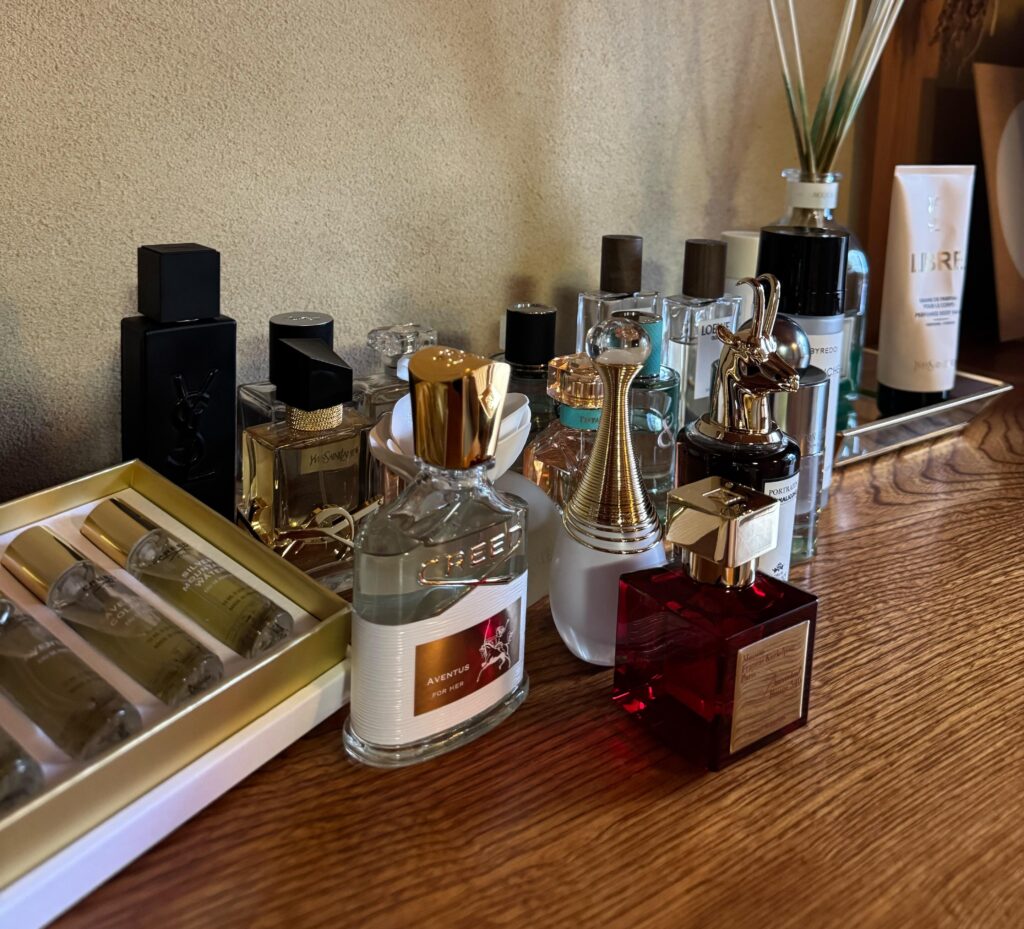
サボンやホワイトフローラルなど、甘さの中に爽やかさがある香りがお気に入りです。
おすすめがあればぜひ教えてください!
最近はゴルフも始めてみたいと思っています。先輩ゴルファーの皆さま、
おすすめの練習方法を教えていただけたら嬉しいです!
【最後に】
まだまだ勉強中ですが、先輩方から多くを学び、いつか「困った時は、まず鷲見に相談しよう」と思っていただける税理士を目指します。
若手ならではの視点やSNSの経験も活かしながら、ひとつひとつの仕事に全力で取り組んでまいります。
これからどうぞよろしくお願いいたします!
はじめに
「海外にも自社の商品を販売できないだろうか。」
「日本国内だけでなく、海外の市場にも挑戦してみたい。」
「海外から問い合わせが来ているけれど、どう対応すればよいか分からない。」
経営者であれば、一度はこうしたことを考えたことがあるのではないでしょうか。
日本国内では、人口減少や少子高齢化が進んでいます。
もちろん、国内市場にもまだまだ成長の機会はあります。
しかし、業種によっては、今後の国内需要の変化を見据えて、新しい市場を開拓する必要性が高まっていくでしょう。
その選択肢の一つが、海外展開です。
海外には、日本とは異なる文化やニーズ、消費市場が存在します。
日本では当たり前の商品やサービスが、海外では高く評価されることもあります。
一方で、海外展開には言語、商習慣、法規制、物流、為替、税務など、国内事業とは異なる課題もあります。
だからこそ重要なのは、
「海外へ進出するかどうか」だけでなく、「自社の商品や技術が海外で通用する可能性を検討しているか」
ということです。
今回は、中小企業の成長戦略の一つとして、海外展開の考え方についてお伝えします。
■「国内市場だけ」が自社の市場とは限らない
多くの中小企業は、国内の顧客を中心に事業を展開しています。
地域密着型の企業であれば、なおさらでしょう。
しかし、少し視野を広げて考えてみてください。
自社の商品を必要としている顧客は、本当に日本国内にしかいないのでしょうか。
例えば、
日本の食品や伝統工芸品。
高品質な金属加工技術。
精密な機械部品。
美容・健康関連の商品。
独自の技術を活かした製品。
こうした商品や技術には、海外でも需要が存在する可能性があります。
もちろん、すべての商品が海外で売れるわけではありません。
しかし、海外市場をまったく検討しないまま、
「うちは国内向けの会社だから。」
と決めつけてしまうのは、もったいないことかもしれません。
市場を国内に限定するのか、海外まで広げるのか。
この選択によって、会社の将来の可能性は大きく変わることがあります。
■海外展開は「海外に会社をつくること」だけではない
海外展開という言葉を聞くと、
海外に現地法人を設立する。
海外工場を建設する。
現地で従業員を採用する。
といった大規模な事業展開を想像するかもしれません。
しかし、海外展開にはさまざまな方法があります。
例えば、
① 海外への直接輸出
海外の取引先に対して、自社の商品を直接販売する方法です。
② 国内の商社を通じた輸出
海外販路を持つ商社などに販売を任せる方法です。
③ 越境EC
インターネットを活用して、海外の消費者に商品を販売する方法です。
④ 海外企業との業務提携
海外の販売代理店や現地企業と協力して、市場を開拓する方法です。
⑤ 海外拠点の設立
現地法人や営業拠点、製造拠点などを設け、本格的に事業を展開する方法です。
このように、海外展開にはさまざまな段階があります。
最初から大きな投資をする必要はありません。
まずは国内の商社を通じて輸出してみる。
海外の展示会で反応を確認する。
越境ECで小規模に販売してみる。
こうした取り組みから始めることもできます。
海外展開は、会社の規模に応じた方法を選ぶことができるのです。
■「日本で売れているから海外でも売れる」とは限らない
海外市場を検討する際に注意したいのが、日本国内での成功体験です。
例えば、日本国内で非常に人気のある食品があるとします。
品質が高い。
味も良い。
リピーターも多い。
だから海外でも売れるはずだ。
そう考えたくなるかもしれません。
しかし、海外では、
食文化が違う。
好まれる味が違う。
価格に対する感覚が違う。
商品パッケージの好みが違う。
販売される場所や購入方法が違う。
といった違いがあります。
例えば、日本では3,000円で売れている商品でも、海外では輸送費や関税、流通マージンなどが加わり、現地販売価格が大きく上がることがあります。
その価格でも購入してもらえるのか。
競合商品と比較して魅力があるのか。
現地のお客様が本当に求めているのか。
こうした点を確認する必要があります。
重要なのは、
「日本で売れている商品を海外へ持っていく」だけでなく、「海外のお客様が求める価値を提供できるか」と考えることです。
■最初に考えるべきは「どの国で、誰に売るか」
海外展開を考えるとき、
「とにかく海外に売りたい。」
という発想になってしまうことがあります。
しかし、海外といっても市場は一つではありません。
国によって、
人口。
所得水準。
経済成長率。
文化。
商習慣。
競争環境。
輸入規制。
物流環境。
などが異なります。
そのため、まずはターゲットとする国や地域を絞り込むことが大切です。
例えば、食品メーカーが海外展開を検討するのであれば、
日本食に対する需要があるか。
現地に販売代理店や取引先候補が存在するか。
食品の輸入に必要な手続きは何か。
輸送にどれくらいの時間と費用がかかるか。
どのような価格帯の商品が売れているか。
などを調べます。
また、同じ国でも、富裕層向けなのか、一般消費者向けなのかによって販売戦略は変わります。
「海外に売る」ではなく、「どの国の、どのようなお客様に、何を売るか」まで具体化すること。
これが海外展開の第一歩です。
■具体例:食品メーカーが海外販売に挑戦する場合
例えば、年商3億円の食品メーカーがあるとします。
国内では一定のブランド力を持ち、安定した売上を確保しています。
そこで、新しい成長の可能性として海外販売を検討することになりました。
経営者は、
「まずは海外で年間3,000万円の売上を目指したい。」
と考えています。
しかし、いきなり現地に店舗を構えたり、大量の商品を輸出したりするのはリスクがあります。
そこで、次のような流れで検討します。
① 対象市場を選ぶ
日本食品への需要、現地の競合商品、輸送条件などを調査し、対象国を絞り込む。
② 販売方法を検討する
現地の販売代理店を活用するのか、商社を経由するのか、越境ECを利用するのかを比較する。
③ 採算性を試算する
製造原価だけでなく、輸送費、通関費用、販売手数料、広告費などを含めた利益計画を作成する。
④ 小規模なテスト販売を行う
まずは少量の商品を販売し、現地のお客様の反応を確認する。
⑤ 数字を確認して拡大を判断する
販売数量、利益率、リピート率などを確認し、本格展開するかどうか判断する。
このように、一つひとつ検証すれば、大きな投資をする前に事業の可能性を確認できます。
重要なのは、
最初から大きく成功しようとするのではなく、小さな成功を積み重ねながら市場を広げていくことです。
■売上が増えても利益が残らない可能性がある
海外展開で特に注意したいのが、利益の計算です。
国内販売と海外販売では、必要な費用が大きく異なることがあります。
例えば、ある商品を海外へ販売するケースを考えてみましょう。
1個当たりの販売価格:3,000円
製造原価:1,200円
輸送費・通関関連費用:500円
販売手数料など:200円
この場合、1個当たりの限界利益は1,100円です。
仮に1,000個販売できれば、
売上高:300万円
変動費:190万円
限界利益:110万円
となります。
しかし、海外向けの商品パッケージ開発や広告、商談などに150万円の固定的な費用がかかっていれば、この販売数量では40万円の赤字です。
海外で売れたからといって、必ず利益が出るわけではありません。
さらに、
為替変動。
返品。
在庫保管。
現地での販促費。
代金回収リスク。
なども考慮する必要があります。
「海外でいくら売れるか」ではなく、「海外でいくら利益を残せるか」まで考えること。
海外展開も、最終的には数字による経営判断が重要なのです。
■為替変動は利益を大きく左右する
海外取引では、為替変動も重要なリスクの一つです。
例えば、米ドル建てで商品を輸出する場合を考えてみましょう。
売上金額が10万ドルだったとします。
1ドル150円であれば、円換算の売上は1,500万円です。
しかし、代金回収時に1ドル140円となっていれば、同じ10万ドルでも1,400万円になります。
円換算で100万円の差が生まれる計算です。
もちろん、反対に円安が進めば、円換算の売上が増えることもあります。
しかし、為替の変動を予測して経営することは簡単ではありません。
そのため、
円建てで取引できないか。
外貨建ての場合、どこまで為替変動を許容するか。
為替予約などを利用する必要があるか。
販売価格の見直しは可能か。
といった点を考える必要があります。
為替対策にもコストや制約があるため、取引内容に応じて検討することが重要です。
為替によって利益が大きく変わる取引であることを、経営者自身が理解しておくこと。
これが海外取引の基本です。
■税務・法務・規制への対応も忘れない
海外展開では、国内取引とは異なる税務・法務上の問題が発生することがあります。
例えば、
輸出に関する消費税の取扱い。
現地での関税や輸入税。
現地の法人税や付加価値税。
海外での事業活動に伴う課税関係。
海外子会社との取引価格。
取引先との契約条件。
現地の製品規制や許認可。
などです。
特に注意したいのが、海外に拠点を設ける場合や、海外子会社との取引を行う場合です。
事業活動の実態によっては、現地で税務申告が必要になることがあります。
また、海外の関連会社との取引では、移転価格税制などの検討が必要になる場合もあります。
さらに、輸出取引であっても、単に海外の顧客へ販売したという理由だけで、すべて同じ税務処理になるわけではありません。
取引条件や証憑、各国の制度などを確認する必要があります。
海外展開を始める段階から、税理士や弁護士、貿易実務に詳しい専門家などと連携しておくことが大切です。
事業が拡大してから問題に気付くのではなく、始める前にリスクを把握する。
これが海外展開を成功させるための重要な準備です。
■現地パートナー選びが成功を左右する
海外展開では、現地の商習慣や顧客ニーズを理解しているパートナーの存在が大きな力になることがあります。
例えば、
販売代理店。
卸売企業。
物流会社。
現地の製造委託先。
専門商社。
などです。
信頼できるパートナーと協力できれば、自社だけでは対応が難しい営業活動や物流、現地顧客への対応などを任せることができます。
一方で、パートナー選びを誤ると、
代金が回収できない。
販売活動が予定どおり進まない。
品質管理が徹底されない。
顧客情報が共有されない。
契約条件をめぐってトラブルになる。
といった問題が発生することもあります。
そこで、契約前には、
取引先の信用状況。
販売実績。
販売地域。
独占販売権の有無。
代金の支払条件。
返品や品質不良の責任。
契約終了時の取扱い。
などを確認する必要があります。
また、最初から特定の企業に販売を全面的に依存するのではなく、少量取引などを通じて信頼関係を築くことも一つの方法です。
海外展開は、自社の力だけでなく、誰と組むかによって結果が大きく変わることがあります。
■まずは国内から海外市場を調べてみる
海外展開を検討するために、最初から現地へ行く必要はありません。
例えば、JETRO(日本貿易振興機構)などでは、海外市場に関する情報提供や貿易・投資に関する相談支援が行われています。
また、
海外の競合商品を調べる。
海外ECサイトで販売価格を確認する。
現地の市場レポートを読む。
国内の商社に話を聞く。
海外取引の経験がある企業に相談する。
といった方法でも、検討のための情報を集められます。
大切なのは、いきなり投資をすることではありません。
まずは海外市場に自社の商品やサービスが通用する可能性があるかを知ること。
それだけでも、会社の将来について考える視野が広がります。
■海外展開にもKPIを設定する
海外展開を始めたら、国内事業と同様に数字で進捗を確認する必要があります。
例えば、
海外からの問い合わせ件数。
海外の見込み顧客数。
商談件数。
新規取引先数。
国別・商品別売上高。
国別・商品別粗利益。
リピート率。
代金回収期間。
などです。
特に重要なのは、海外事業の利益を国内事業と分けて把握することです。
例えば、会社全体では利益が出ていても、海外事業では赤字が続いているかもしれません。
反対に、海外事業が想定以上に成長している場合には、投資を拡大する判断もできるでしょう。
また、国ごとに売上や利益を管理すれば、
どの市場に力を入れるべきか。
どの市場から撤退すべきか。
どの販売方法が効率的か。
といった判断もしやすくなります。
海外展開を「挑戦した」で終わらせず、数字を使って育てていくこと。
これが大切です。
■海外展開しないという判断も立派な戦略
ここまで海外展開の可能性についてお伝えしてきましたが、すべての会社が海外へ進出する必要はありません。
国内市場で十分な成長余地がある会社もあります。
地域に密着することで、他社にはない競争力を発揮している会社もあります。
海外展開に必要な投資やリスクを考えた結果、国内事業に集中する方が合理的な場合もあるでしょう。
重要なのは、最初から海外市場を選択肢から外してしまわないことです。
自社の商品は海外でも需要があるのか。
どのような方法で販売できるのか。
どれだけの利益が見込めるのか。
どのようなリスクがあるのか。
これらを調べたうえで、
「今は国内事業に集中しよう。」
と判断するのであれば、それも立派な経営戦略です。
検討したうえで海外展開しないことと、検討せずに海外展開を諦めることは、まったく違います。
経営者として、選択肢を持っておくことが重要なのです。
■チェックポイント
- 自社の商品やサービスが海外で通用する可能性を考えたことがあるか?
- 海外展開の目的が明確になっているか?
- どの国・地域の、どのような顧客を対象にするか検討しているか?
- 現地の市場規模や競合商品、顧客ニーズを調べているか?
- 輸出・商社・越境EC・現地法人など、複数の方法を比較しているか?
- 輸送費・関税・販売手数料などを含めた利益計画を作成しているか?
- 為替変動や代金回収などのリスクを把握しているか?
- 現地の税務・法務・製品規制などを確認しているか?
- 本格展開の前に、小規模なテスト販売などを検討しているか?
- 海外事業の売上・利益を区分して管理できるか?
■まとめ|会社の可能性を、日本国内だけで決めつけない
日本国内には、まだまだ多くのビジネスチャンスがあります。
しかし、世界に目を向ければ、さらに多くの市場や顧客が存在しています。
自社の商品。
自社の技術。
自社のサービス。
これらを必要としている人が、海外にもいるかもしれません。
もちろん、海外展開にはリスクがあります。
言語の違い。
文化の違い。
商習慣の違い。
為替変動。
税務や法規制。
国内事業とは異なる課題に向き合う必要があります。
しかし、だからといって、最初から選択肢から外してしまうのはもったいないことです。
大切なのは、
「海外へ進出すること」ではなく、「自社の価値を届けられる市場を広く考えること」です。
まずは、自社の商品やサービスを一つ思い浮かべてみてください。
その商品は、日本以外の国でも必要とされるでしょうか。
どの国のお客様なら、価値を感じてくれるでしょうか。
どのような販売方法なら、少ない投資で試すことができるでしょうか。
そこから海外展開の可能性を考えてみるのもよいかもしれません。
今すぐ海外へ進出する必要はありません。
しかし、5年後、10年後に海外市場が自社の重要な収益源になっている可能性もあります。
今日の小さな情報収集や挑戦が、将来の大きな成長につながることもあるのです。
経営者の仕事は、今の事業を守ることだけではありません。
会社の新しい可能性を見つけ、未来の選択肢を増やしていくことも大切な役割です。
日本国内という枠だけにとらわれず、自社の強みを世界という市場から見つめ直してみる。
そんな視点が、新しい成長戦略のきっかけになるかもしれません。
会社の可能性に、最初から国境を設けない。
自社の強みを信じ、世界に目を向け、未来への可能性を広げていきましょう。
更なる熱量を。
税理士事務所WATT 代表税理士 井深悠人
税理士事務所WATTでは、税務・会計・経営に関する無料相談を受け付けています。
「海外への輸出を検討している」「海外取引の利益計画や資金繰りを整理したい」「海外子会社との取引に関する税務を確認したい」「海外事業を含めた経営戦略を考えたい」など、海外展開に関する経営・税務上のお悩みもお気軽にご相談ください。
関連記事
関連タグ
はじめに
「いつか自分の会社を上場させたい。」
そんな目標を持ったことはあるでしょうか。
IPOとは、Initial Public Offeringの略で、一般的には企業が初めて証券取引所に株式を上場することを指します。
IPOというと、大きな企業や急成長するベンチャー企業の話であり、一般的な中小企業には関係がないと感じる方も多いかもしれません。
もちろん、すべての会社が株式上場を目指す必要はありません。
会社の規模や業種、経営者の価値観によっては、非上場のまま成長することが最適な選択になる場合もあります。
しかし、今回考えていただきたいのは、単に上場するかどうかという話ではありません。
「自社は、経営者個人の力に依存する会社から、組織として継続的に成長できる会社へ進化できているか?」
ということです。
IPOを目指す企業には、事業の成長性だけでなく、財務管理、内部統制、組織体制、経営の透明性など、さまざまな要素が求められます。
そして、これらは上場を目指さない中小企業にとっても、会社を強くするための重要な要素です。
今回は、IPOを一つの視点として、会社の成長と経営体制について考えてみたいと思います。
■IPOは単なる「会社のゴール」ではない
IPOを目指す理由は、企業によってさまざまです。
例えば、
成長資金を調達したい。
事業の知名度や信用力を高めたい。
優秀な人材を採用したい。
創業者や投資家に株式売却の機会を提供したい。
さらなる事業拡大を目指したい。
といった目的があります。
特に成長企業にとって、株式市場から資金調達できる可能性が生まれることは、大きなメリットの一つです。
銀行借入とは異なり、新株発行による調達資金は原則として返済する必要がありません。
その資金を設備投資や研究開発、人材採用、新規事業などへ活用することで、成長を加速できる可能性があります。
ただし、株式を発行すれば既存株主の持株比率が低下することもあります。
また、IPOそのものに多額の費用や準備期間が必要になることも忘れてはいけません。
重要なのは、「上場すること」を目的にするのではなく、「上場によって何を実現したいのか」を明確にすることです。
IPOは経営のゴールではありません。
会社の未来を実現するための一つの手段なのです。
■「社長がすべて決める会社」から脱却できているか
中小企業では、経営者の能力や行動力が会社の成長を大きく左右します。
営業も社長。
重要な取引先との交渉も社長。
採用も社長。
資金繰りも社長。
最終判断もすべて社長。
創業期には、こうした体制が大きな強みになることもあります。
しかし、会社の規模が大きくなるにつれて、経営者一人ですべてを管理することには限界が生まれます。
例えば、従業員が10名のときには社長が全員の仕事を把握できていても、50名、100名となれば難しくなるでしょう。
そこで必要になるのが、
役割分担。
権限の明確化。
管理職の育成。
業務ルールの整備。
社内の報告体制。
といった組織づくりです。
IPOを目指す企業では、特定の個人に過度に依存しない経営体制が重要になります。
これは非上場企業でも同じです。
「社長がいなくても、会社が適切に判断し、業務を進められるか?」
この問いは、会社の成長段階を確認する重要なチェックポイントです。
■月次決算が遅い会社は、経営判断も遅くなる
IPOを意識するうえで、特に重要なのが経営数字の管理です。
例えば、月次決算が翌々月にならないと完成しない会社があるとします。
経営者は、
「先月の売上は良かったと思う。」
「利益もそれなりに残っているはずだ。」
と感覚的に判断しています。
しかし、正確な数字がなければ、
どの商品が利益を生んでいるのか。
どの部門が赤字なのか。
固定費がどれだけ増えているのか。
資金繰りに問題はないのか。
といった重要な経営情報を把握できません。
会社の規模が大きくなるほど、感覚だけの経営には限界があります。
そこで、
月次決算の早期化。
部門別損益管理。
予算実績管理。
資金繰り管理。
会計処理の標準化。
などが必要になります。
例えば、月次決算を翌月10営業日以内に完成させ、毎月経営会議で計画と実績を比較する。
それだけでも、経営判断の質とスピードは変わってくるはずです。
なお、IPOを目指す場合には、適用される会計基準や監査対応など、通常の中小企業とは異なる準備が必要になることがあります。
正確な数字を、適切なタイミングで把握できる会社をつくる。
これは上場・非上場に関係なく、強い会社に欠かせない条件です。
■内部統制は「不正を防ぐ」だけではない
IPOを目指す企業で重要になる考え方の一つに、内部統制があります。
内部統制という言葉を聞くと、
不正防止。
承認ルール。
チェック体制。
といった、少し堅苦しいイメージを持つかもしれません。
しかし、内部統制は単に不正を防ぐためだけのものではありません。
会社の業務を正確かつ効率的に進め、経営上のリスクを適切に管理するための仕組みでもあります。
例えば、
請求書の発行漏れを防ぐ。
売掛金の回収遅延を早期に発見する。
発注内容と請求内容を照合する。
経費精算のルールを統一する。
在庫の数量を正確に把握する。
重要な契約を適切に管理する。
こうした取り組みも内部統制につながります。
中小企業であれば、最初から複雑な仕組みを導入する必要はありません。
例えば、
「発注する人と承認する人を分ける。」
「毎月、売掛金の残高を確認する。」
「一定金額以上の支払いは責任者の承認を必要とする。」
というルールから始めることもできます。
内部統制とは、社員を疑うための仕組みではありません。
社員が安心して仕事を進められ、会社が安定して成長するための仕組みなのです。
■具体例:年商5億円から20億円を目指す会社
例えば、現在年商5億円、従業員30名の会社があるとします。
経営者は、5年後に年商20億円を目指しています。
現在は社長の営業力と意思決定によって、順調に成長しています。
しかし、このまま売上だけが増えていくと、どのような問題が起きるでしょうか。
営業担当者が増え、顧客情報の共有が難しくなる。
取引件数が増え、請求漏れや回収遅延が発生する。
社員が増え、採用・評価・教育の仕組みが必要になる。
設備投資が増え、資金繰りの管理が複雑になる。
部門が増え、どこで利益が出ているのか分かりにくくなる。
こうした課題が生まれる可能性があります。
そこで、売上拡大と並行して、次のような取り組みを進めます。
1年目:数字と業務の見える化
月次決算を早期化し、部門別の売上・利益を把握する。
主要業務の流れを整理し、担当者と責任者を明確にする。
2年目:組織体制の整備
管理職を育成し、決裁権限を明確にする。
採用・評価・教育制度を整備する。
3年目:管理体制の高度化
予実管理や資金計画を強化する。
契約管理や内部チェック体制を整える。
4〜5年目:さらなる成長への対応
組織体制、財務基盤、経営管理の仕組みを見直し、次の成長段階に備える。
これはあくまで一例ですが、重要なのは、売上規模の拡大と組織・管理体制の成長を同時に進めることです。
売上だけが大きくなり、管理体制が追いつかない会社では、成長そのものが経営リスクになってしまいます。
■上場を目指すなら「株式」の設計も重要
IPOを検討する場合、株式の管理や資本政策も重要になります。
例えば、
現在の株主は誰か。
各株主の持株割合はどうなっているか。
今後、外部投資家から資金調達する予定はあるか。
経営者の議決権割合をどの程度確保するか。
従業員向けのストックオプションを検討するか。
などです。
株式を発行して資金を調達する場合、既存株主の持株比率が低下することがあります。
また、将来の上場や事業承継を考えるうえで、株主構成が複雑になると、意思決定や手続きに影響する可能性もあります。
そのため、資本政策は目先の資金調達だけでなく、将来の経営権や株主構成を見据えて考える必要があります。
特に創業者にとっては、株式の持ち方が経営の自由度や資産形成にも関係します。
「誰から、いくら調達するか」だけでなく、「その結果、会社の支配関係がどう変わるか」まで考える。
これは成長企業の経営者に知っておいていただきたい視点です。
■上場にはメリットだけでなく負担もある
IPOには多くの可能性がある一方で、注意すべき点もあります。
例えば、
上場準備に必要な人材の採用。
会計監査や専門家への報酬。
内部管理体制の整備。
適時開示などの情報開示対応。
株主や投資家への説明。
上場後の継続的な管理コスト。
などです。
これらに対応するためには、相応の時間や費用が必要になります。
また、上場企業には、投資家や市場からの期待に応えるため、より高い説明責任が求められます。
そのため、経営者がこれまでとまったく同じ感覚で会社を運営できるとは限りません。
成長資金の調達や信用力向上というメリットがある一方で、経営の透明性やガバナンスへの要求も高まります。
IPOによって得られるものと、引き受けるべき責任をセットで考えること。
これが重要です。
■IPOを目指さなくても「上場企業の視点」は役に立つ
ここまでIPOについて説明してきましたが、私はすべての中小企業が上場を目指す必要はないと考えています。
むしろ、非上場であることを活かして、長期的な視点で経営することが適している会社もあります。
しかし、上場企業に求められるような経営管理の考え方には、中小企業にとっても参考になる点が数多くあります。
例えば、
正確な財務情報を作成する。
経営計画を立て、予算と実績を管理する。
業務の責任と権限を明確にする。
法令遵守を徹底する。
内部統制を整備する。
経営者個人に依存しない組織をつくる。
こうした取り組みは、上場を目指さなくても会社の信用力や継続性を高めることにつながります。
また、将来的にM&Aや事業承継を検討する際にも、適切な管理体制が整っていることは大きな強みになるでしょう。
上場するかどうかは経営戦略の選択ですが、経営の質を高めることはすべての会社に共通する課題です。
■まずは「今の会社に足りない仕組み」を考える
IPOを意識するといっても、最初から証券取引所への上場準備を始める必要はありません。
まずは、自社の現在の経営体制を見直すことから始めてみましょう。
例えば、
月次決算は毎月いつ完成しているか。
売上や利益の予算と実績を比較しているか。
重要な業務が特定の社員に依存していないか。
経営者が不在でも意思決定できるか。
資金繰りや借入金の管理は適切か。
契約書や社内規程は整備されているか。
こうした基本的な項目を確認するだけでも、改善すべき課題が見えてくるはずです。
そして、すべてを一度に改善しようとするのではなく、重要度の高い項目から順番に取り組みます。
例えば、
今年は月次決算の早期化。
来年は部門別管理と予実管理。
その次は組織体制や内部統制の整備。
といった進め方です。
大切なのは、現在の会社の規模に合った仕組みを整えながら、将来の成長に備えることです。
■チェックポイント
- IPOを自社の将来的な経営戦略の選択肢として考えたことがあるか?
- 上場を目指す場合、その目的や期待する効果が明確になっているか?
- 経営者個人に過度に依存しない組織体制を整えているか?
- 月次決算を早期に完成させ、正確な経営数字を把握しているか?
- 部門別の売上・利益や予算と実績を管理しているか?
- 業務の責任範囲や決裁権限を明確にしているか?
- 不正やミスを防止するための内部統制を整備しているか?
- 株主構成や将来の資本政策について整理しているか?
- 会社の成長に合わせて管理職や経営管理人材を育成しているか?
- 上場・非上場に関係なく、経営の透明性と継続性を高める取り組みができているか?
■まとめ|IPOを意識することは、会社の未来を考えること
IPOは、すべての企業が目指すべきゴールではありません。
上場を目指して大きな成長を実現する会社もあれば、非上場のまま高い収益性と安定した経営を実現する会社もあります。
どちらが優れているという話ではありません。
重要なのは、経営者自身が目指す会社の姿を明確にし、その未来に合った経営体制をつくることです。
そして、今回特にお伝えしたいのは、IPOを意識することで見えてくる経営課題があるということです。
社長がいなくても回る会社になっているか。
正確な数字を把握できているか。
社員が自ら判断し、行動できる組織になっているか。
不正やミスを防ぐ仕組みがあるか。
外部から見ても信頼される経営ができているか。
これらは、上場を目指す会社だけに必要なものではありません。
成長を目指すすべての中小企業にとって、大切なことです。
まずは一度、こんな問いを自分自身に投げかけてみてください。
「もし、明日から第三者がこの会社を経営するとしたら、今の仕組みで問題なく運営できるだろうか?」
もし答えが「難しい」であれば、そこに会社を強くするための課題が隠れているかもしれません。
経営者の能力や情熱に頼るだけでなく、組織として成果を生み出せる会社をつくる。
数字を正確に把握し、適切な判断ができる会社をつくる。
社員が安心して働き、会社とともに成長できる環境をつくる。
そうした取り組みの積み重ねが、持続的な企業価値の向上につながっていくのだと思います。
IPOを目指すかどうかではなく、IPOを目指せるほど強い経営基盤を持つ会社になれているか。
そんな視点で、自社の経営を見直してみてはいかがでしょうか。
目指す未来が大きいほど、それを支える土台も強くする必要があります。
会社の未来を描き、その未来にふさわしい組織へと進化していきましょう。
更なる熱量を。
税理士事務所WATT 代表税理士 井深悠人
税理士事務所WATTでは、税務・会計・経営に関する無料相談を受け付けています。
「会社の成長に合わせて経営管理体制を整えたい」「月次決算や予実管理を強化したい」「株式や資本政策について整理したい」「将来的なIPOやM&Aも視野に入れて経営戦略を考えたい」など、経営に関するお悩みもお気軽にご相談ください。
関連記事
関連タグ
「仕事が速い人」を横で見ていると、マウスをあまり触っていないことに気づきませんか?
彼らは、画面の切り替えをキーボードだけで行っています。
画面切り替えのたびにマウスへ手を伸ばす時間をなくし、プロのようなスムーズな操作感を手に入れましょう!
1. アプリを切り替える「Alt + Tab」
Excelからブラウザへ、ブラウザからメールへ。画面下のタスクバーを毎回マウスでクリックして切り替えるのは、今日で終わりにしましょう。
2. デスクトップを瞬時に表示する「Win + D」
たくさんのウィンドウが開いていて、デスクトップに置いてあるファイルを開きたいとき、1つずつ最小化ボタンを押していませんか?
3. リズムが生まれると疲れにくくなる
まとめ:今日からあなたも「効率化の達人」
大切なのは、全部一度にやろうとしないこと。まずは1つ、お気に入りの技を「無意識に使える」ようになるまで繰り返してみてください。その小さな積み重ねが、あなたの仕事を、そして日々の生活をより豊かなものに変えていくはずです!
■ 経営者のみなさまへ
一人ひとりの日常業務のわずかな時間を削る「仕組みづくり」は、会社全体の生産性アップや残業削減、ひいては従業員満足度の向上に直結します。税理士事務所WATTでは、税務・会計のサポートにとどまらず、社内ITの効率化やクラウド導入によるバックオフィスの強固な基盤づくりを包括的にサポートしております。「組織全体の業務効率を底上げしたい」とお考えの経営者の方は、ぜひお気軽にご相談ください。
では、次回のブログでお会いしましょう!
税理士事務所WATT 島田